Bỏ thuế khoán hộ kinh doanh chính thức áp dụng từ ngày 01/01/2026, chấm dứt cách nộp thuế “cố định theo mức khoán” đã tồn tại hàng chục năm. Từ năm 2026, hộ và cá nhân kinh doanh phải tự kê khai doanh thu, tự tính và nộp thuế; hộ có doanh thu năm từ 500 triệu đồng trở xuống được miễn thuế GTGT và thuế TNCN.
TÓM TẮT NHANH
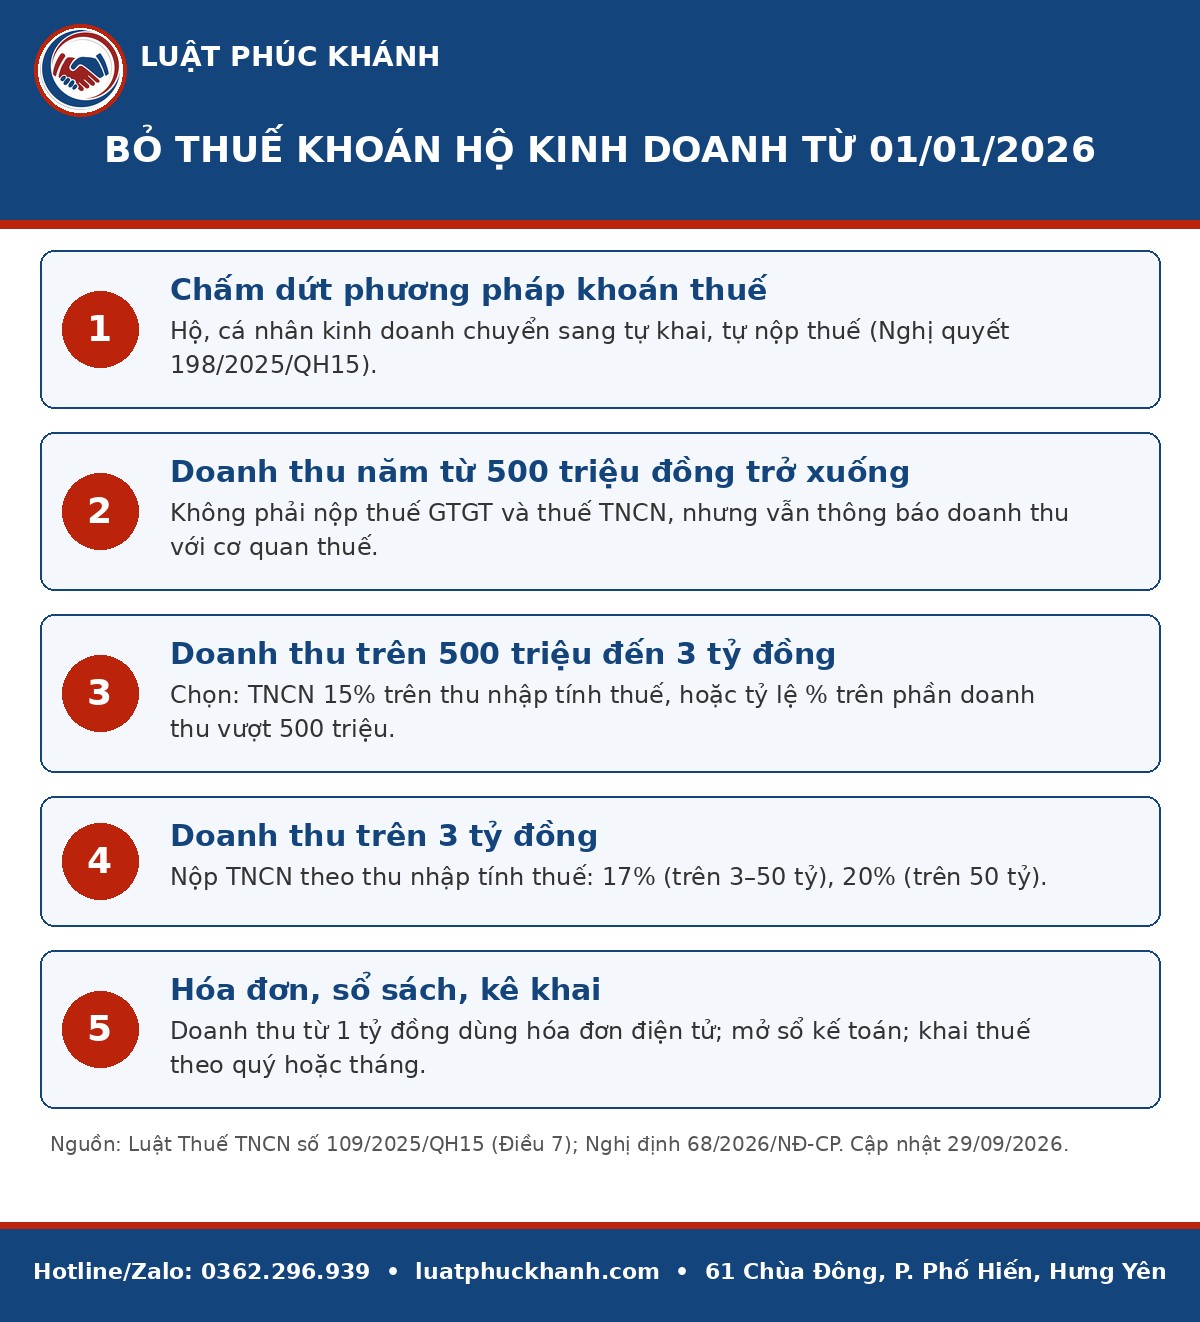
- Nghị quyết 198/2025/QH15 bãi bỏ phương pháp khoán thuế đối với hộ, cá nhân kinh doanh từ 01/01/2026.
- Ngưỡng doanh thu không phải nộp thuế GTGT, thuế TNCN là 500 triệu đồng/năm.
- Doanh thu trên 500 triệu đến 3 tỷ đồng được chọn cách tính thuế TNCN; trên 3 tỷ đồng tính theo thu nhập.
- Hộ kinh doanh phải thông báo tài khoản, dùng hóa đơn điện tử (từ 1 tỷ đồng), ghi sổ và khai thuế định kỳ.
1. Bỏ thuế khoán hộ kinh doanh là gì, áp dụng từ khi nào?
Trước đây, phần lớn hộ kinh doanh nhỏ nộp thuế theo phương pháp khoán: cơ quan thuế ấn định doanh thu và số thuế cố định cho cả năm, hộ chỉ việc nộp theo thông báo. Cách làm này đơn giản nhưng không phản ánh đúng doanh thu thực tế và khó quản lý khi thương mại điện tử phát triển; đây cũng là lý do chính dẫn đến chủ trương bỏ thuế khoán hộ kinh doanh.
Theo Điều 10 Nghị quyết 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, phương pháp khoán thuế đối với hộ kinh doanh, cá nhân kinh doanh được bãi bỏ chậm nhất từ ngày 01/01/2026. Như vậy, bỏ thuế khoán hộ kinh doanh là việc chuyển toàn bộ hộ kinh doanh sang phương pháp tự kê khai, tự nộp thuế.
Văn bản hướng dẫn chi tiết là Nghị định 68/2026/NĐ-CP ngày 05/3/2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, cùng Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục. Các thông tư hướng dẫn đã được Bộ Tài chính hợp nhất để thuận tiện tra cứu.
2. Hộ kinh doanh doanh thu dưới 500 triệu có phải nộp thuế?
Đây là điểm có lợi lớn nhất khi bỏ thuế khoán hộ kinh doanh. Theo khoản 1 Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15, cá nhân cư trú có hoạt động sản xuất, kinh doanh với doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN. Nghị định 68/2026/NĐ-CP cũng quy định hộ có doanh thu năm không vượt ngưỡng này không phải nộp thuế GTGT.
Tuy nhiên, sau khi bỏ thuế khoán hộ kinh doanh, “không phải nộp thuế” không có nghĩa là không có nghĩa vụ gì. Hộ vẫn phải đăng ký thuế, thông báo doanh thu với cơ quan thuế theo mẫu và thời hạn quy định, lưu giữ chứng từ để chứng minh doanh thu thực tế khi bị kiểm tra.
Lưu ý: Doanh thu được xác định trên toàn bộ các địa điểm, các kênh bán hàng của hộ, kể cả bán qua sàn thương mại điện tử và mạng xã hội. Hộ có nhiều cửa hàng phải cộng dồn doanh thu để so với ngưỡng 500 triệu đồng.
3. Cách tính thuế hộ kinh doanh 2026 sau khi bỏ thuế khoán
Sau khi bỏ thuế khoán hộ kinh doanh, việc tính thuế TNCN phụ thuộc vào mức doanh thu năm. Luật Thuế TNCN 2025 quy định cụ thể như sau:
| Doanh thu năm | Cách tính thuế TNCN | Căn cứ |
|---|---|---|
| Từ 500 triệu đồng trở xuống | Không phải nộp thuế | Khoản 1 Điều 7 Luật 109/2025/QH15 |
| Trên 500 triệu đến 3 tỷ đồng | Chọn 1 trong 2: 15% × thu nhập tính thuế; hoặc tỷ lệ % × phần doanh thu vượt 500 triệu | Khoản 2, khoản 3 Điều 7 |
| Trên 3 tỷ đến 50 tỷ đồng | 17% × thu nhập tính thuế | Khoản 2 Điều 7 |
| Trên 50 tỷ đồng | 20% × thu nhập tính thuế | Khoản 2 Điều 7 |
Thu nhập tính thuế được xác định bằng doanh thu trừ chi phí hợp lý liên quan đến hoạt động kinh doanh. Vì vậy, hộ muốn áp dụng cách tính này phải có hóa đơn, chứng từ chi phí đầy đủ.
Tỷ lệ thuế TNCN trên doanh thu theo ngành nghề
Với hộ có doanh thu trên 500 triệu đến 3 tỷ đồng chọn cách tính theo tỷ lệ, khoản 3 Điều 7 Luật Thuế TNCN 2025 quy định tỷ lệ áp dụng trên phần doanh thu vượt 500 triệu đồng:
| Nhóm ngành nghề | Tỷ lệ thuế TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Hoạt động kinh doanh khác | 1% |
Thuế giá trị gia tăng
Hộ có doanh thu trên 500 triệu đồng/năm còn phải nộp thuế GTGT. Sau khi bỏ thuế khoán hộ kinh doanh, hộ thường áp dụng phương pháp tính trực tiếp theo tỷ lệ % trên doanh thu: phân phối hàng hóa 1%; dịch vụ 5%; sản xuất, vận tải, dịch vụ gắn với hàng hóa 3%; hoạt động khác 2%, theo Luật Thuế GTGT và Nghị định 68/2026/NĐ-CP.
4. Ví dụ tính thuế khi bỏ thuế khoán hộ kinh doanh
Để thấy rõ tác động của việc bỏ thuế khoán hộ kinh doanh, xét ví dụ sau. Chị H. mở cửa hàng tạp hóa tại phường Phố Hiến, tỉnh Hưng Yên. Năm 2026, tổng doanh thu bán hàng là 1,2 tỷ đồng. Chị lựa chọn nộp thuế TNCN theo tỷ lệ trên doanh thu.
- Phần doanh thu vượt ngưỡng: 1.200.000.000 − 500.000.000 = 700.000.000 đồng.
- Thuế TNCN (phân phối hàng hóa 0,5%): 700.000.000 × 0,5% = 3.500.000 đồng.
- Thuế GTGT (phân phối hàng hóa 1% trên doanh thu): 1.200.000.000 × 1% = 12.000.000 đồng.
Như vậy, tổng số thuế chị H. phải nộp năm 2026 dự kiến là 15,5 triệu đồng, chia theo các kỳ khai thuế. Nếu vẫn áp dụng cách nghĩ “nộp khoán” mà không kê khai, chị có thể bị truy thu thuế, tính tiền chậm nộp và xử phạt.
5. Hộ kinh doanh kê khai thuế, hóa đơn và sổ sách thế nào?
Khi bỏ thuế khoán hộ kinh doanh, nhóm nghĩa vụ quản lý thuế trở nên quan trọng hơn cả số thuế phải nộp. Hộ kinh doanh cần lưu ý các nghĩa vụ chính sau đây:
- Kỳ khai thuế: hộ có doanh thu trên 500 triệu đồng khai thuế theo quý; một số trường hợp doanh thu lớn khai theo tháng (Điều 8 Nghị định 68/2026/NĐ-CP).
- Hóa đơn điện tử: hộ có doanh thu năm từ 1 tỷ đồng trở lên phải sử dụng hóa đơn điện tử, trong đó có hóa đơn khởi tạo từ máy tính tiền.
- Sổ sách kế toán: hộ phải mở sổ ghi chép doanh thu, chi phí theo mẫu do Bộ Tài chính hướng dẫn.
- Tài khoản ngân hàng: hộ phải thông báo số tài khoản, ví điện tử dùng cho kinh doanh với cơ quan thuế.
- Mẫu tờ khai: sử dụng mẫu 01/TKN-CNKD, 01/CNKD hoặc 02/CNKD-TNCN-QTT tùy phương pháp tính thuế.
GỌI NGAY 0362.296.939 – TƯ VẤN THUẾ HỘ KINH DOANH
6. Hộ kinh doanh cần làm gì ngay sau khi bỏ thuế khoán?
Để thích ứng với việc bỏ thuế khoán hộ kinh doanh, các hộ đang hoạt động tại Hưng Yên nên rà soát ngay 5 việc sau để tránh bị xử phạt trong năm đầu chuyển đổi:
- Kiểm tra thông tin đăng ký hộ kinh doanh, mã số thuế và địa chỉ sau sắp xếp đơn vị hành chính cấp xã.
- Ước tính doanh thu cả năm trên mọi kênh bán hàng để xác định có vượt ngưỡng 500 triệu đồng hay không.
- Lựa chọn phương pháp tính thuế TNCN phù hợp nếu doanh thu từ 500 triệu đến 3 tỷ đồng.
- Đăng ký hóa đơn điện tử, phần mềm bán hàng và mở sổ ghi chép doanh thu, chi phí.
- Tách riêng tài khoản ngân hàng kinh doanh với tài khoản cá nhân để dễ đối chiếu.
Nếu đang cân nhắc chuyển lên mô hình công ty để thuận lợi hơn về hóa đơn, chi phí, bạn có thể tham khảo bài hộ kinh doanh và công ty 2026: chọn hình thức nào. Trường hợp muốn dừng kinh doanh, xem hướng dẫn chấm dứt hoạt động hộ kinh doanh.
7. Những điểm còn chờ hướng dẫn khi bỏ thuế khoán hộ kinh doanh
Dù khung pháp lý cơ bản đã đầy đủ, thực tiễn áp dụng bỏ thuế khoán hộ kinh doanh vẫn còn một số điểm cần theo dõi. Chẳng hạn, việc xác định chi phí hợp lý đối với hộ không có hóa đơn đầu vào, hoặc cách tính doanh thu khi hộ vừa bán tại cửa hàng vừa bán qua sàn thương mại điện tử đã được sàn khấu trừ thuế.
Các thông tư hướng dẫn bỏ thuế khoán hộ kinh doanh cũng đã được sửa đổi nhiều lần trong năm 2026. Vì vậy, hộ kinh doanh nên kiểm tra văn bản mới nhất trước mỗi kỳ khai thuế hoặc nhờ tổ chức tư vấn rà soát, thay vì áp dụng theo thông tin truyền miệng.
8. Câu hỏi thường gặp về bỏ thuế khoán hộ kinh doanh
Bỏ thuế khoán hộ kinh doanh thì còn phải nộp lệ phí môn bài không?
Nghị quyết 198/2025/QH15 cũng bãi bỏ lệ phí môn bài từ ngày 01/01/2026. Hộ kinh doanh không còn nộp khoản lệ phí này từ năm 2026.
Hộ bán hàng online doanh thu 400 triệu/năm có phải làm gì không?
Không phải nộp thuế GTGT, thuế TNCN. Tuy nhiên, kể từ khi bỏ thuế khoán hộ kinh doanh, hộ vẫn phải đăng ký kinh doanh theo quy định, đăng ký thuế và thông báo doanh thu với cơ quan thuế.
Doanh thu ước tính dưới 500 triệu nhưng cuối năm vượt thì sao?
Hộ phải kê khai, nộp thuế đối với doanh thu thực tế phát sinh theo hướng dẫn của Nghị định 68/2026/NĐ-CP. Nên theo dõi doanh thu hằng quý để chủ động.
9. Dịch vụ thuế hộ kinh doanh tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ trọn gói cho hộ kinh doanh tại Hưng Yên trong giai đoạn bỏ thuế khoán hộ kinh doanh: đăng ký, thay đổi hộ kinh doanh; tư vấn chọn phương pháp tính thuế; đăng ký hóa đơn điện tử; kê khai thuế định kỳ; đại diện làm việc với cơ quan thuế. Xem thêm dịch vụ thành lập hộ kinh doanh tại Hưng Yên.
GỌI NGAY 0362.296.939 – DỊCH VỤ THUẾ HỘ KINH DOANH
Căn cứ pháp lý
- Nghị quyết 198/2025/QH15 ngày 17/5/2025 của Quốc hội (Điều 10).
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Điều 7).
- Luật Thuế giá trị gia tăng số 48/2024/QH15 và các luật sửa đổi, bổ sung.
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Thông tư 18/2026/TT-BTC của Bộ Tài chính và các thông tư sửa đổi, bổ sung.
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (29/09/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.