


Thuế phí mua bán nhà đất là các khoản bắt buộc phải nộp khi chuyển nhượng quyền sử dụng đất, nhà ở, gồm thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng và lệ phí cấp giấy. Từ ngày 01/7/2026, thuế thu nhập cá nhân khi bán nhà đất được áp dụng theo Luật Thuế thu nhập cá nhân 2025, thuế suất vẫn là 2% trên giá chuyển nhượng.
TÓM TẮT NHANH
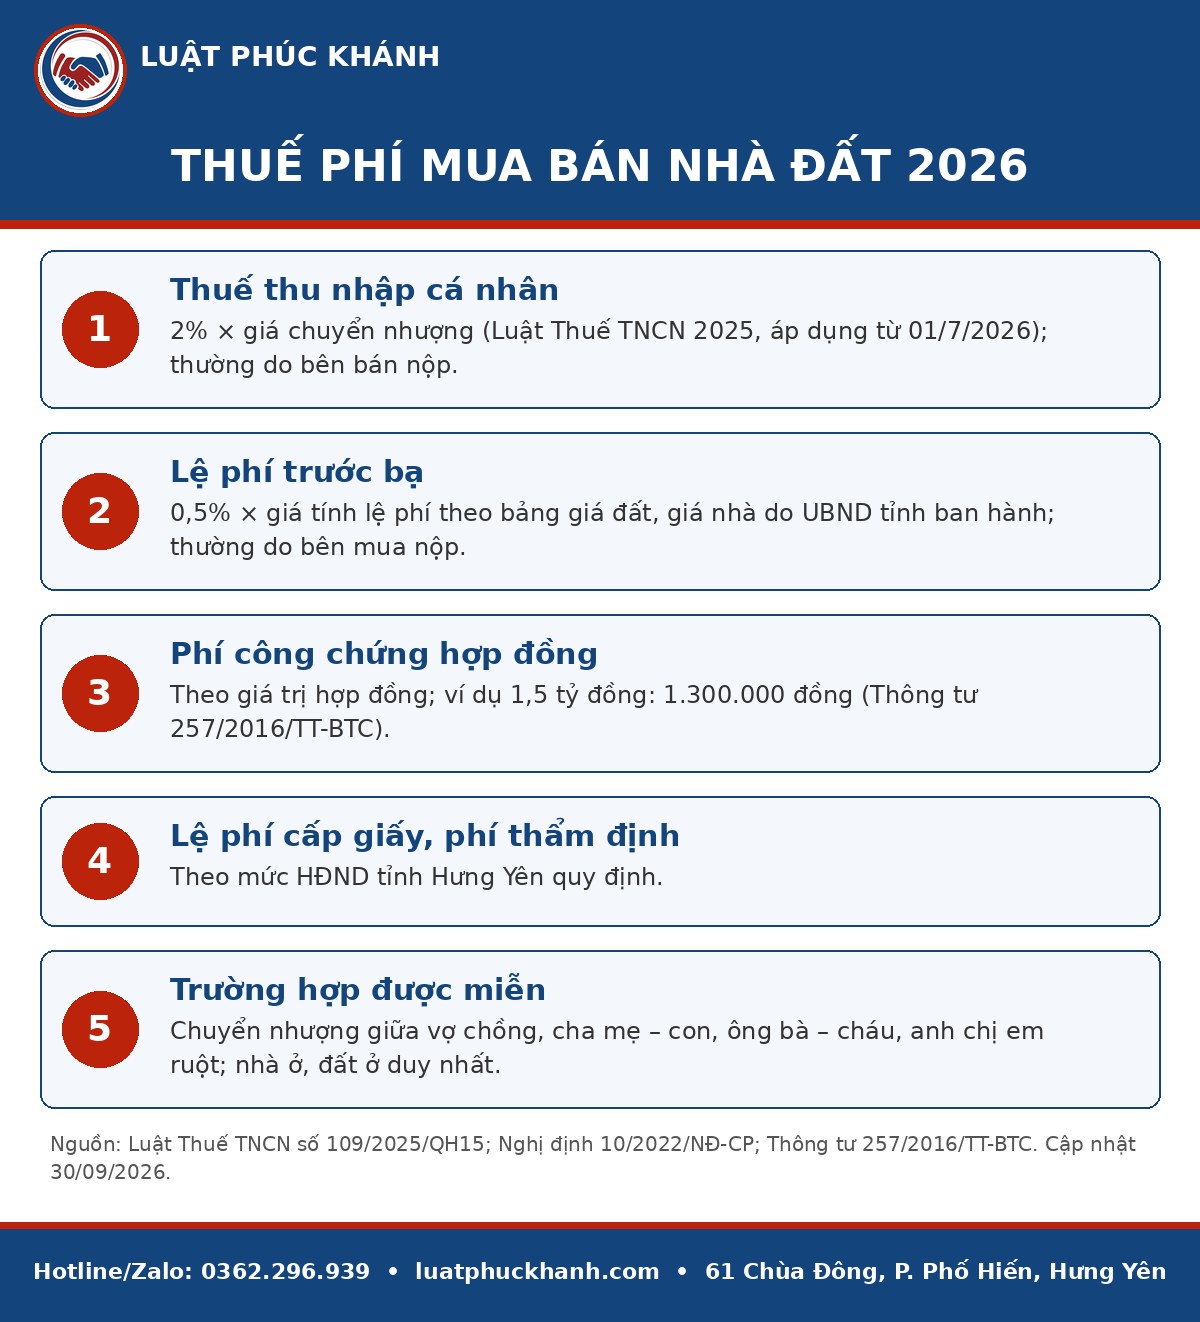
- Thuế TNCN = 2% × giá chuyển nhượng; áp dụng theo Luật Thuế TNCN số 109/2025/QH15 từ 01/7/2026.
- Lệ phí trước bạ nhà đất = 0,5% × giá tính lệ phí theo bảng giá của UBND tỉnh.
- Phí công chứng tính theo giá trị hợp đồng theo Thông tư 257/2016/TT-BTC.
- Giao dịch giữa người thân trong gia đình và bán nhà ở duy nhất được miễn thuế TNCN.
1. Thuế phí mua bán nhà đất gồm những khoản nào?
| Khoản phải nộp | Mức thu | Người nộp (thông thường) | Căn cứ |
|---|---|---|---|
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng | Bên bán | Luật Thuế TNCN số 109/2025/QH15 |
| Lệ phí trước bạ | 0,5% giá tính lệ phí | Bên mua | Nghị định 10/2022/NĐ-CP (sửa đổi) |
| Phí công chứng | Theo giá trị hợp đồng | Theo thỏa thuận | Thông tư 257/2016/TT-BTC |
| Lệ phí cấp Giấy chứng nhận | Theo mức HĐND tỉnh | Bên mua | Nghị quyết HĐND tỉnh Hưng Yên |
| Phí thẩm định hồ sơ (nếu có) | Theo mức HĐND tỉnh | Bên mua | Nghị quyết HĐND tỉnh Hưng Yên |
Pháp luật cho phép các bên thỏa thuận người nộp thuế phí mua bán nhà đất. Tuy nhiên, về nghĩa vụ với Nhà nước, người có thu nhập (bên bán) là người nộp thuế TNCN và người đăng ký quyền sử dụng (bên mua) là người nộp lệ phí trước bạ. Thỏa thuận “bên mua chịu toàn bộ” vẫn hợp lệ nhưng nên ghi rõ trong hợp đồng.
2. Thuế TNCN trong thuế phí mua bán nhà đất năm 2026
Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/7/2026, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được tính bằng giá chuyển nhượng nhân với thuế suất 2%. Phương án đánh thuế theo lợi nhuận hoặc theo thời gian nắm giữ đã được đề xuất nhưng chưa được áp dụng.
Như vậy, trong tổng thuế phí mua bán nhà đất, thuế TNCN thường là khoản lớn nhất và do bên bán kê khai. Mức 2% áp dụng cho cả trường hợp bán có lãi hay bán lỗ.
Giá chuyển nhượng để tính thuế
Giá tính thuế là giá ghi trên hợp đồng chuyển nhượng. Trường hợp hợp đồng không ghi giá đất hoặc ghi thấp hơn giá đất theo bảng giá đất (có tính hệ số điều chỉnh) tại thời điểm chuyển nhượng, cơ quan thuế tính theo giá đất trong bảng giá. Tại Hưng Yên, bảng giá đất áp dụng từ 01/01/2026 được ban hành kèm Nghị quyết 812/2025/NQ-HĐND.
Lưu ý: Ghi giá hợp đồng thấp hơn thực tế để giảm thuế phí mua bán nhà đất có thể bị xử lý về thuế và gây bất lợi cho bên mua khi có tranh chấp hoặc khi Nhà nước thu hồi đất sau này.
3. Trường hợp được miễn thuế thu nhập cá nhân
Không phải giao dịch nào cũng phát sinh đủ thuế phí mua bán nhà đất. Theo Điều 4 Luật Thuế TNCN 2025, các khoản thu nhập sau được miễn thuế:
- Chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông bà với cháu; anh chị em ruột với nhau.
- Chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
Điều kiện chi tiết để được miễn (ví dụ thời gian sở hữu nhà ở duy nhất, giấy tờ chứng minh quan hệ) được hướng dẫn tại nghị định và thông tư của Chính phủ, Bộ Tài chính; người bán nên kiểm tra văn bản hướng dẫn hiện hành trước khi kê khai.
4. Lệ phí trước bạ – khoản thuế phí mua bán nhà đất của bên mua
Theo Nghị định 10/2022/NĐ-CP (được sửa đổi, bổ sung), mức thu lệ phí trước bạ đối với nhà, đất là 0,5%. Giá tính lệ phí trước bạ đối với đất là giá trong bảng giá đất do UBND cấp tỉnh ban hành tại thời điểm kê khai; đối với nhà là giá do UBND cấp tỉnh ban hành theo quy định về xây dựng.
Công thức: lệ phí trước bạ = 0,5% × diện tích × giá đất trong bảng giá (cộng phần nhà nếu có). Trường hợp nhận thừa kế, quà tặng giữa những người thân nêu trên cũng được miễn lệ phí trước bạ theo Nghị định 10/2022/NĐ-CP.
5. Phí công chứng trong thuế phí mua bán nhà đất
Phí công chứng hợp đồng chuyển nhượng quyền sử dụng đất, nhà ở hiện áp dụng theo Thông tư 257/2016/TT-BTC, tính trên giá trị tài sản hoặc giá trị hợp đồng:
| Giá trị hợp đồng | Mức phí công chứng |
|---|---|
| Dưới 50 triệu đồng | 50.000 đồng |
| Từ 50 triệu đến 100 triệu đồng | 100.000 đồng |
| Trên 100 triệu đến 1 tỷ đồng | 0,1% giá trị |
| Trên 1 tỷ đến 3 tỷ đồng | 1 triệu đồng + 0,06% phần vượt 1 tỷ |
| Trên 3 tỷ đến 5 tỷ đồng | 2,2 triệu đồng + 0,05% phần vượt 3 tỷ |
| Trên 5 tỷ đến 10 tỷ đồng | 3,2 triệu đồng + 0,04% phần vượt 5 tỷ |
Phí công chứng là khoản thuế phí mua bán nhà đất duy nhất không nộp vào ngân sách qua cơ quan thuế mà nộp trực tiếp cho tổ chức hành nghề công chứng khi ký hợp đồng.
Ngoài phí công chứng, tổ chức hành nghề công chứng có thể thu thù lao soạn thảo, sao chụp theo mức trần do UBND tỉnh quy định.
GỌI NGAY 0362.296.939 – TƯ VẤN THUẾ PHÍ NHÀ ĐẤT
6. Ví dụ tính thuế phí mua bán nhà đất
Ông T. bán thửa đất ở tại Hưng Yên cho bà N. với giá ghi trên hợp đồng 1,5 tỷ đồng (không thấp hơn giá theo bảng giá đất). Ông T. còn một căn nhà khác nên không thuộc diện nhà ở duy nhất. Các khoản chính như sau:
- Thuế TNCN (ông T. nộp): 1.500.000.000 × 2% = 30.000.000 đồng.
- Phí công chứng: 1.000.000 + 0,06% × (1.500.000.000 − 1.000.000.000) = 1.300.000 đồng.
- Lệ phí trước bạ (bà N. nộp): 0,5% × diện tích × giá đất theo bảng giá của tỉnh tại vị trí thửa đất.
- Lệ phí cấp giấy, phí thẩm định: theo mức HĐND tỉnh Hưng Yên quy định.
Hồ sơ, trình tự nộp thuế và sang tên được hướng dẫn tại bài sang tên sổ đỏ 2026. Nếu giao dịch mới ở giai đoạn đặt cọc, xem thêm đặt cọc mua đất.
Như vậy, với giao dịch 1,5 tỷ đồng, tổng thuế phí mua bán nhà đất đã xác định được là 31,3 triệu đồng (thuế TNCN và phí công chứng), chưa gồm lệ phí trước bạ và lệ phí cấp giấy tính theo bảng giá và mức thu tại địa phương.
Lưu ý khi thỏa thuận ai chịu thuế phí mua bán nhà đất
Nếu hợp đồng ghi “giá bán đã bao gồm thuế” hoặc “bên mua chịu toàn bộ thuế phí mua bán nhà đất”, cần ghi rõ số tiền, thời điểm chuyển tiền và hậu quả khi một bên không nộp đúng hạn. Thực tế nhiều tranh chấp phát sinh chỉ vì câu chữ về thuế phí trong hợp đồng quá chung chung.
Với nhà đất tại Hưng Yên, nên tra cứu trước vị trí, loại đường và hệ số trong bảng giá đất của tỉnh để ước tính lệ phí trước bạ trước khi đặt cọc. Cách làm này giúp hai bên biết chính xác tổng thuế phí mua bán nhà đất và tránh phát sinh tranh cãi khi cơ quan thuế ra thông báo.
7. Thời hạn kê khai, nộp thuế phí mua bán nhà đất
Hồ sơ khai thuế TNCN và lệ phí trước bạ được nộp cùng hồ sơ đăng ký biến động tại bộ phận một cửa UBND cấp xã hoặc chi nhánh Văn phòng đăng ký đất đai. Cơ quan thuế ra thông báo, người nộp thuế nộp tiền theo thời hạn ghi trong thông báo.
Chậm nộp thuế phí mua bán nhà đất sẽ phát sinh tiền chậm nộp và làm chậm việc cấp Giấy chứng nhận cho bên mua. Vì vậy, hai bên nên thống nhất rõ ai nộp, nộp khi nào ngay trong hợp đồng.
8. Câu hỏi thường gặp về thuế phí mua bán nhà đất
Bán đất lỗ có phải nộp thuế TNCN không?
Có. Thuế TNCN khi chuyển nhượng bất động sản tính 2% trên giá chuyển nhượng, không phụ thuộc lãi hay lỗ, trừ trường hợp được miễn theo luật.
Cha mẹ bán đất cho con có phải nộp thuế không?
Chuyển nhượng bất động sản giữa cha đẻ, mẹ đẻ với con đẻ được giảm đáng kể thuế phí mua bán nhà đất: thuộc diện miễn thuế TNCN và miễn lệ phí trước bạ; vẫn phải nộp phí công chứng và lệ phí cấp giấy.
Mua đất giấy tay nay làm sổ có phải nộp thuế chuyển nhượng không?
Tùy trường hợp. Khi cấp sổ lần đầu cho đất mua giấy tay trước 01/8/2024, nghĩa vụ tài chính được xác định theo thủ tục cấp giấy; cần kiểm tra hướng dẫn của cơ quan thuế cho từng hồ sơ.
9. Dịch vụ tư vấn thuế phí nhà đất tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ khách hàng tại Hưng Yên và Thái Bình (cũ) về thuế phí mua bán nhà đất: dự tính các khoản phải nộp trước khi giao dịch; kiểm tra điều kiện miễn thuế; soạn hợp đồng, đại diện nộp hồ sơ sang tên; giải quyết tranh chấp phát sinh. Với đất mua bằng giấy tay, xem thêm mua bán đất giấy viết tay.
GỌI NGAY 0362.296.939 – LUẬT SƯ ĐẤT ĐAI HƯNG YÊN
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Điều 4; quy định về thu nhập từ chuyển nhượng bất động sản), hiệu lực 01/7/2026.
- Nghị định 10/2022/NĐ-CP về lệ phí trước bạ (Điều 7, Điều 8, Điều 10), được sửa đổi, bổ sung.
- Thông tư 257/2016/TT-BTC về phí công chứng.
- Nghị quyết 812/2025/NQ-HĐND tỉnh Hưng Yên về bảng giá đất – văn bản.
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (30/09/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.


