Quản lý thuế Hưng Yên đang được tỉnh chỉ đạo quyết liệt trong những tháng cuối năm 2026. Cơ quan thuế, hải quan được giao rà soát, hướng dẫn từng doanh nghiệp chưa hoàn thành thủ tục và nghĩa vụ tài chính. Doanh nghiệp nên chủ động kiểm tra để tránh tiền chậm nộp, cưỡng chế và các hệ quả khác.
TÓM TẮT NHANH
- Ngày 20/10/2026, Chủ tịch UBND tỉnh yêu cầu cơ quan thuế, hải quan rà soát, hướng dẫn từng doanh nghiệp chưa hoàn thành thủ tục, nghĩa vụ; hoàn thành trong tháng 10/2026.
- Từ 01/7/2026, Luật Quản lý thuế 2025 (Luật 108/2025/QH15) và Nghị định 252/2026/NĐ-CP có hiệu lực.
- Tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp; người nộp thuế tự xác định và nộp.
- Người đại diện theo pháp luật của doanh nghiệp nợ thuế từ 500 triệu đồng, quá hạn từ 120 ngày và bị cưỡng chế có thể bị tạm hoãn xuất cảnh.
1. Quản lý thuế Hưng Yên được tăng cường cuối năm 2026
Theo Báo Hưng Yên, chiều 20/10/2026, Chủ tịch UBND tỉnh chủ trì cuộc họp về thu thuế, phí và tiền sử dụng đất. Đến hết 15/10/2026, tổng thu ngân sách trên địa bàn đạt 55.462 tỷ đồng, bằng 65,8% dự toán; thu tiền sử dụng đất đạt 19.784 tỷ đồng, bằng 41,9% dự toán.
Trong công tác quản lý thuế Hưng Yên, tỉnh khẳng định quan điểm đồng hành cùng doanh nghiệp, sẵn sàng xem xét giải pháp phù hợp với doanh nghiệp thực sự khó khăn. Đồng thời, doanh nghiệp còn khả năng phải nghiêm túc thực hiện nghĩa vụ về thuế, tiền sử dụng đất và các nghĩa vụ tài chính khác.
Yêu cầu rà soát trong tháng 10/2026
Theo chỉ đạo về quản lý thuế Hưng Yên, với doanh nghiệp đang hoạt động nhưng chưa hoàn thành thủ tục về đầu tư, thuế, hải quan, cơ quan thuế và hải quan được giao trực tiếp rà soát danh sách, hướng dẫn từng doanh nghiệp, hoàn thành trong tháng 10/2026.
Trường hợp tiếp tục không thực hiện nghĩa vụ, tỉnh sẽ xem xét biện pháp xử lý phù hợp. Đây là bối cảnh quan trọng của hoạt động quản lý thuế Hưng Yên hiện nay.
2. Khung pháp lý cho quản lý thuế Hưng Yên từ 01/7/2026
Luật Quản lý thuế 2025 (Luật 108/2025/QH15) được Quốc hội thông qua ngày 10/12/2025, có hiệu lực từ 01/7/2026 và thay thế Luật Quản lý thuế 2019; một số quy định về hóa đơn điện tử của hộ, cá nhân kinh doanh áp dụng từ 01/01/2026. Nghị định 252/2026/NĐ-CP hướng dẫn Luật có hiệu lực cùng ngày 01/7/2026.
Theo tài liệu giới thiệu điểm mới của Luật, thanh tra, kiểm tra thuế được thực hiện theo nguyên tắc quản lý rủi ro, ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử. Điều này có nghĩa doanh nghiệp có số liệu bất thường sẽ dễ bị phát hiện hơn trong quá trình quản lý thuế Hưng Yên, kể cả khi chưa có đoàn kiểm tra trực tiếp.
GỌI NGAY 0362.296.939 – TƯ VẤN NGHĨA VỤ THUẾ DOANH NGHIỆP
3. Lưu ý 1: Thời hạn nộp hồ sơ khai thuế
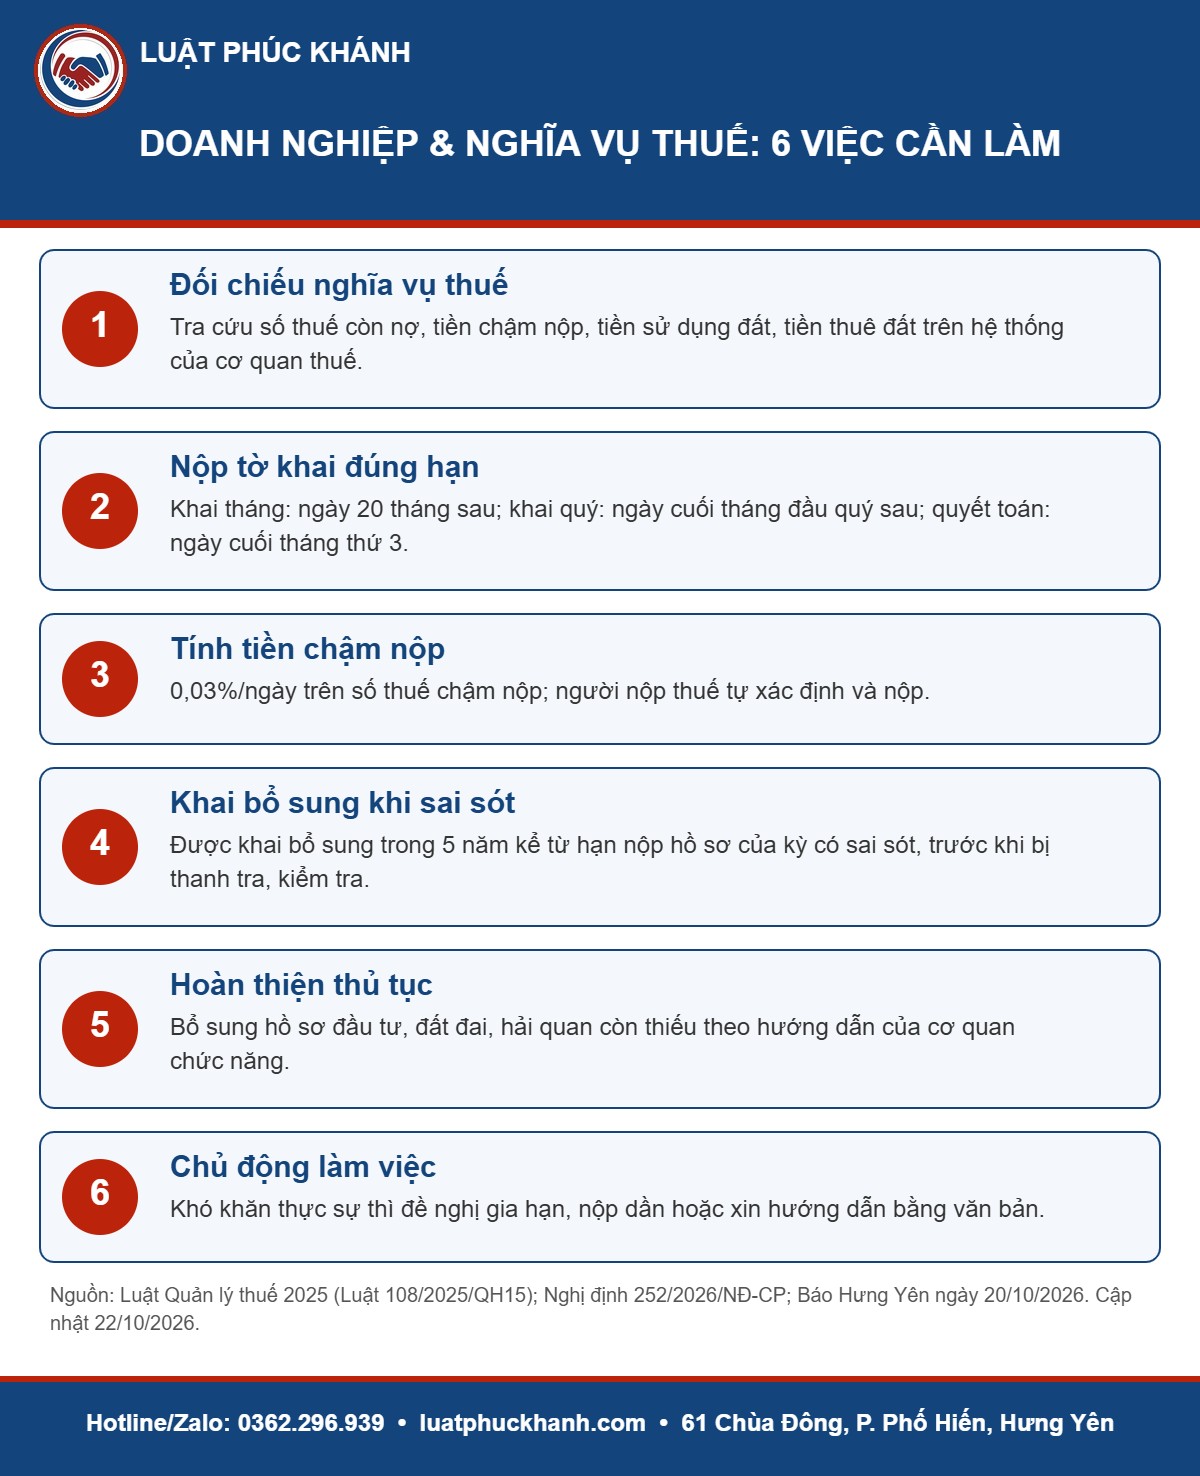
Nộp tờ khai đúng hạn là yêu cầu cơ bản nhất của quản lý thuế Hưng Yên. Theo Điều 10 Nghị định 252/2026/NĐ-CP, các mốc thời hạn chính doanh nghiệp cần nhớ:
| Loại hồ sơ khai thuế | Thời hạn nộp chậm nhất |
|---|---|
| Khai theo tháng | Ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ |
| Khai theo quý | Ngày cuối cùng của tháng đầu của quý tiếp theo |
| Khai theo năm | Ngày cuối cùng của tháng đầu của năm dương lịch hoặc năm tài chính tiếp theo |
| Quyết toán thuế (thu nhập doanh nghiệp…) | Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán |
| Khai theo từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ |
| Chấm dứt hoạt động, giải thể, sáp nhập… | Ngày thứ 45 kể từ ngày có quyết định |
Trong thực tiễn quản lý thuế Hưng Yên, ví dụ tờ khai quý III/2026 (tháng 7 đến tháng 9) phải nộp chậm nhất ngày 31/10/2026. Nộp chậm hồ sơ khai thuế có thể bị xử phạt theo Nghị định 125/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026).
4. Lưu ý 2: Tiền chậm nộp 0,03%/ngày
Khoản tiền chậm nộp là điểm doanh nghiệp hay bị nhắc khi cơ quan quản lý thuế Hưng Yên rà soát. Luật Quản lý thuế 2025 giữ mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp. Người nộp thuế tự xác định và nộp tiền chậm nộp; nếu sau 30 ngày kể từ ngày nộp tiền thuế mà chưa xác định, cơ quan thuế sẽ xác định và thông báo.
Ví dụ về quản lý thuế Hưng Yên: doanh nghiệp nợ 200 triệu đồng thuế giá trị gia tăng, nộp chậm 60 ngày. Tiền chậm nộp là 200.000.000 × 0,03% × 60 = 3.600.000 đồng. Với khoản nợ 500 triệu đồng chậm 90 ngày, tiền chậm nộp là 13.500.000 đồng.
Lưu ý: Ví dụ chỉ minh họa cách tính tiền chậm nộp theo mức 0,03%/ngày; số ngày chậm nộp thực tế tính từ ngày kế tiếp ngày hết hạn nộp đến ngày liền kề trước ngày nộp tiền vào ngân sách theo hướng dẫn của cơ quan thuế.
5. Lưu ý 3: Tiền sử dụng đất, tiền thuê đất
Thu tiền sử dụng đất là chỉ tiêu mà hoạt động quản lý thuế Hưng Yên đang đặc biệt quan tâm (mới đạt 41,9% dự toán đến 15/10/2026). Doanh nghiệp được giao đất, cho thuê đất thực hiện dự án tại Hưng Yên cần kiểm tra thông báo nộp tiền, thời hạn nộp và các khoản chậm nộp.
Chậm nộp tiền sử dụng đất, tiền thuê đất cũng bị tính tiền chậm nộp và có thể bị áp dụng biện pháp cưỡng chế như các khoản thuế khác. Khi dự án gặp vướng mắc do nguyên nhân từ cơ quan nhà nước (chậm bàn giao đất, hạn chế quyền sử dụng đất), doanh nghiệp nên có văn bản đề nghị xem xét khoanh nợ hoặc không tính tiền chậm nộp theo quy định.
6. Lưu ý 4: Cưỡng chế nợ thuế và tạm hoãn xuất cảnh
Trong quản lý thuế Hưng Yên cũng như cả nước, khi nợ thuế quá hạn, doanh nghiệp có thể bị áp dụng các biện pháp cưỡng chế theo pháp luật quản lý thuế như trích tiền từ tài khoản, ngừng sử dụng hóa đơn, kê biên tài sản, thu hồi giấy phép.
Quy trình quản lý thuế Hưng Yên hiện nay chủ yếu dựa trên dữ liệu điện tử, nên các biện pháp này được áp dụng nhanh hơn trước.
| Đối tượng | Ngưỡng tạm hoãn xuất cảnh (Nghị định 252/2026/NĐ-CP) |
|---|---|
| Cá nhân kinh doanh, chủ hộ kinh doanh | Nợ thuế từ 50 triệu đồng, quá hạn từ 120 ngày, thuộc diện bị cưỡng chế |
| Người đại diện theo pháp luật, chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã | Doanh nghiệp nợ thuế từ 500 triệu đồng, quá hạn từ 120 ngày, thuộc diện bị cưỡng chế |
| Doanh nghiệp không hoạt động tại địa chỉ đăng ký | Quá 120 ngày kể từ khi cơ quan thuế thông báo mà không khôi phục hoặc chấm dứt mã số thuế |
7. Lưu ý 5–8: Hóa đơn, khai bổ sung, thủ tục và đối thoại
- Hóa đơn điện tử: người bán phải lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ; người mua có quyền yêu cầu cung cấp hóa đơn điện tử. Không lập hóa đơn có thể bị xử phạt theo số lượng hóa đơn.
- Khai bổ sung: theo khoản 5 Điều 12 Luật Quản lý thuế 2025, doanh nghiệp được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót, trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra. Chủ động khai bổ sung thường có lợi hơn bị phát hiện.
- Hoàn thiện thủ tục đầu tư, đất đai, hải quan: đây là nhóm doanh nghiệp tỉnh đang rà soát; nên chuẩn bị sẵn hồ sơ và người phụ trách làm việc với cơ quan chức năng.
- Đối thoại, đề nghị hỗ trợ: chỉ đạo quản lý thuế Hưng Yên nêu rõ tỉnh sẵn sàng chia sẻ với doanh nghiệp khó khăn thực sự, nên doanh nghiệp có văn bản nêu rõ nguyên nhân, đề xuất phương án (gia hạn, nộp dần) thay vì im lặng.
Theo yêu cầu quản lý thuế Hưng Yên, doanh nghiệp tạm ngừng kinh doanh vẫn phải hoàn thành nghĩa vụ thuế phát sinh trước đó; tham khảo bài tạm ngừng kinh doanh. Hộ kinh doanh chuyển đổi phương pháp tính thuế xem bài bỏ thuế khoán hộ kinh doanh.
8. Câu hỏi thường gặp về quản lý thuế Hưng Yên
Doanh nghiệp nhận được thông báo rà soát của cơ quan thuế thì cần làm gì?
Khi nhận thông báo từ cơ quan quản lý thuế Hưng Yên, doanh nghiệp cần đọc kỹ nội dung, đối chiếu số liệu với sổ sách, chuẩn bị hồ sơ giải trình và làm việc đúng hẹn. Nếu số liệu của cơ quan thuế chưa chính xác, doanh nghiệp có quyền giải trình, cung cấp chứng từ bằng văn bản.
Doanh nghiệp khó khăn có được gia hạn nộp thuế không?
Có thể được xem xét gia hạn nếu thuộc trường hợp luật định (thiên tai, sự cố bất khả kháng, chính sách hỗ trợ của Nhà nước…). Cần lập hồ sơ đề nghị gửi cơ quan thuế quản lý trực tiếp.
Người đại diện bị tạm hoãn xuất cảnh vì nợ thuế thì giải quyết thế nào?
Doanh nghiệp cần nộp đủ số thuế nợ theo thông báo của cơ quan quản lý thuế Hưng Yên hoặc có biện pháp bảo đảm theo quy định; sau khi hoàn thành nghĩa vụ, cơ quan thuế có văn bản hủy bỏ tạm hoãn xuất cảnh.
9. Dịch vụ pháp lý doanh nghiệp tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ doanh nghiệp tại Hưng Yên và Thái Bình (cũ) trong bối cảnh quản lý thuế Hưng Yên được siết chặt: rà soát nghĩa vụ thuế, tiền sử dụng đất; soạn văn bản giải trình, đề nghị gia hạn, khoanh nợ; đại diện làm việc với cơ quan thuế; khiếu nại quyết định xử phạt, cưỡng chế.
Xem thêm dịch vụ kế toán thuế tại Luật Phúc Khánh. Chúng tôi không hứa trước kết quả vụ việc.
GỌI NGAY 0362.296.939 – LUẬT SƯ DOANH NGHIỆP HƯNG YÊN
Căn cứ pháp lý
- Luật Quản lý thuế 2025 (Luật 108/2025/QH15), hiệu lực từ 01/7/2026: khoản 5 Điều 12 và các quy định về tiền chậm nộp, cưỡng chế, hóa đơn điện tử.
- Nghị định 252/2026/NĐ-CP quy định chi tiết Luật Quản lý thuế (hiệu lực từ 01/7/2026): Điều 10 và các quy định về tạm hoãn xuất cảnh.
- Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn, sửa đổi bởi Nghị định 310/2025/NĐ-CP.
- Thông tin cuộc họp ngày 20/10/2026 của UBND tỉnh Hưng Yên (Báo Hưng Yên).
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (22/10/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.