Bảo lãnh vay tiền là cam kết trả nợ thay cho người vay nếu họ không trả đúng hạn. Nhiều người ký bảo lãnh vì nể nang người thân, bạn bè, rồi bất ngờ bị chủ nợ đòi cả gốc lẫn lãi. Hiểu rõ quy định giúp bạn cân nhắc trước khi ký và biết cách bảo vệ mình.
TÓM TẮT NHANH
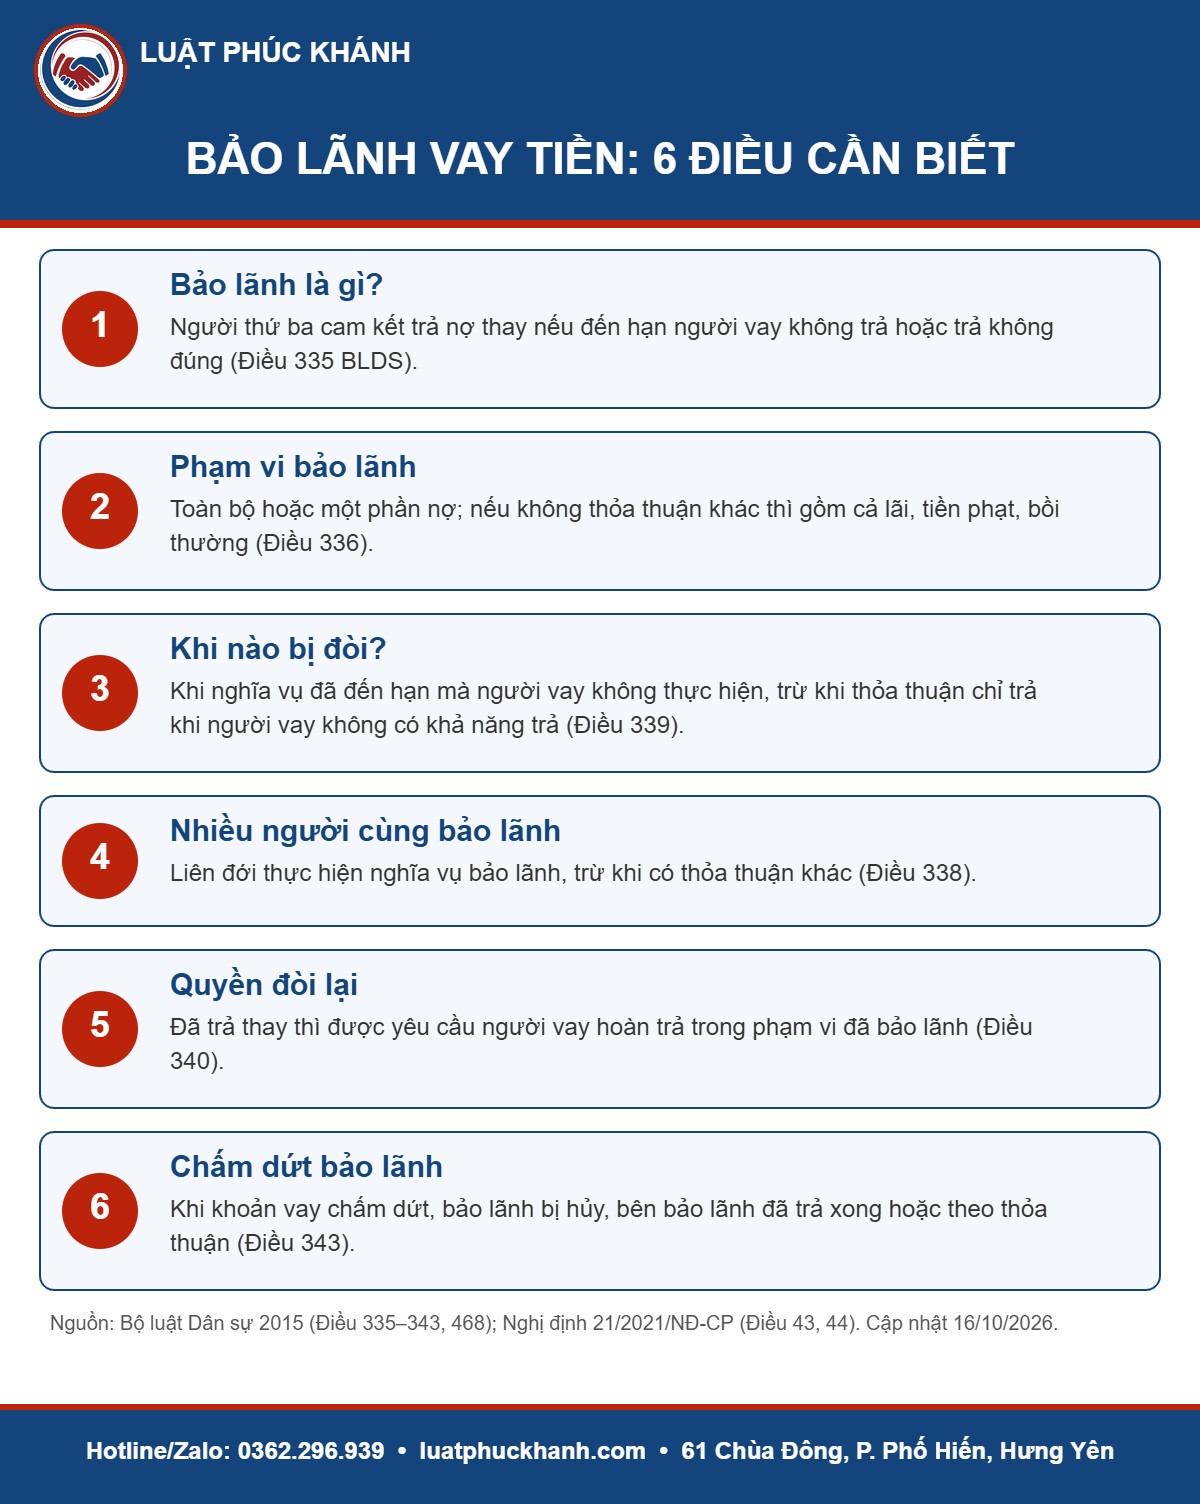
- Bảo lãnh vay tiền là việc người thứ ba cam kết trả nợ thay khi đến hạn người vay không trả hoặc trả không đúng.
- Nếu không thỏa thuận khác, người bảo lãnh chịu cả tiền lãi, tiền phạt, tiền bồi thường thiệt hại, lãi chậm trả.
- Chủ nợ chỉ được đòi người bảo lãnh khi khoản nợ đã đến hạn mà người vay không trả.
- Người bảo lãnh đã trả thay có quyền yêu cầu người vay hoàn trả số tiền đó.
1. Bảo lãnh vay tiền là gì?
Theo Điều 335 Bộ luật Dân sự 2015, bảo lãnh là việc người thứ ba (bên bảo lãnh) cam kết với bên có quyền (bên nhận bảo lãnh) sẽ thực hiện nghĩa vụ thay cho bên có nghĩa vụ (bên được bảo lãnh) nếu khi đến thời hạn thực hiện nghĩa vụ mà bên được bảo lãnh không thực hiện hoặc thực hiện không đúng nghĩa vụ.
Trong quan hệ bảo lãnh vay tiền, bên cho vay là bên nhận bảo lãnh, người vay là bên được bảo lãnh, còn người ký cam kết trả nợ thay là bên bảo lãnh. Các bên có thể thỏa thuận bên bảo lãnh chỉ phải trả thay khi người vay không có khả năng trả nợ.
Hình thức bảo lãnh
Theo Điều 43 Nghị định 21/2021/NĐ-CP, bảo lãnh có thể lập thành hợp đồng riêng, thư bảo lãnh hoặc ghi ngay trong hợp đồng vay.
Pháp luật không bắt buộc công chứng bảo lãnh vay tiền giữa cá nhân, nhưng văn bản có chữ ký đầy đủ của ba bên là chứng cứ rất quan trọng; tuy nhiên nếu bảo lãnh kèm thế chấp quyền sử dụng đất thì hợp đồng thế chấp phải công chứng, chứng thực.
2. Phạm vi trách nhiệm khi bảo lãnh vay tiền
Điều 336 Bộ luật Dân sự quy định bên bảo lãnh có thể cam kết bảo lãnh một phần hoặc toàn bộ nghĩa vụ. Nếu không có thỏa thuận khác, nghĩa vụ bảo lãnh bao gồm cả tiền lãi trên nợ gốc, tiền phạt, tiền bồi thường thiệt hại, lãi trên số tiền chậm trả.
| Nội dung | Quy định | Căn cứ |
|---|---|---|
| Phạm vi | Một phần hoặc toàn bộ; mặc định gồm cả lãi, phạt, bồi thường | Điều 336 BLDS |
| Thù lao | Chỉ có nếu bên bảo lãnh và bên được bảo lãnh thỏa thuận | Điều 337 BLDS |
| Nhiều người bảo lãnh | Liên đới thực hiện, trừ khi có thỏa thuận bảo lãnh riêng từng phần | Điều 338 BLDS |
| Bảo đảm bằng tài sản | Có thể thỏa thuận dùng tài sản (thế chấp, cầm cố) để bảo đảm nghĩa vụ bảo lãnh | Khoản 3 Điều 336 BLDS; Điều 43 Nghị định 21/2021/NĐ-CP |
Lưu ý: Lãi suất của khoản vay do các bên thỏa thuận nhưng không vượt quá 20%/năm theo Điều 468 Bộ luật Dân sự; phần lãi vượt mức này không có hiệu lực, người bảo lãnh cũng không phải trả phần vượt.
3. Khi nào người bảo lãnh phải trả nợ thay?
Theo Điều 339 Bộ luật Dân sự, khi bên được bảo lãnh không thực hiện hoặc thực hiện không đúng nghĩa vụ, bên nhận bảo lãnh có quyền yêu cầu bên bảo lãnh thực hiện, trừ trường hợp các bên thỏa thuận bên bảo lãnh chỉ phải trả thay khi người vay không có khả năng thực hiện.
- Chủ nợ không được yêu cầu người bảo lãnh trả nợ khi khoản vay chưa đến hạn;
- Nếu chủ nợ có thể bù trừ nghĩa vụ với người vay (ví dụ chủ nợ cũng đang nợ người vay), bên bảo lãnh không phải thực hiện phần đã bù trừ;
- Theo Điều 44 Nghị định 21/2021/NĐ-CP, chủ nợ phải thông báo cho bên bảo lãnh; bên bảo lãnh có quyền từ chối phần yêu cầu vượt phạm vi đã cam kết.
GỌI NGAY 0362.296.939 – TƯ VẤN BẢO LÃNH VAY TIỀN
4. Ví dụ tính số tiền người bảo lãnh phải trả
Anh A ở Hưng Yên vay anh B 200.000.000 đồng, thời hạn 1 năm, lãi suất 12%/năm. Chị C ký bảo lãnh vay tiền toàn bộ khoản nợ, không thỏa thuận giới hạn phạm vi. Đến hạn, anh A không trả.
- Tiền lãi trong hạn: 200.000.000 × 12% × 1 năm = 24.000.000 đồng;
- Tổng số anh B có quyền yêu cầu chị C trả thay: 224.000.000 đồng, chưa kể lãi chậm trả phát sinh sau ngày đến hạn;
- Nếu chị C chỉ bảo lãnh nợ gốc, số tiền tối đa chị phải trả là 200.000.000 đồng.
Sau khi trả thay, chị C có quyền yêu cầu anh A hoàn trả 224.000.000 đồng theo Điều 340 Bộ luật Dân sự.
5. Quyền của người bảo lãnh vay tiền sau khi trả nợ thay
Điều 340 Bộ luật Dân sự quy định khi bên bảo lãnh đã thực hiện xong nghĩa vụ bảo lãnh thì có quyền yêu cầu bên được bảo lãnh thực hiện nghĩa vụ đối với mình trong phạm vi đã bảo lãnh, trừ khi có thỏa thuận khác.
Nếu người vay không hoàn trả, người bảo lãnh có thể khởi kiện đòi lại như một khoản nợ. Vì vậy, khi trả thay, người bảo lãnh vay tiền nên yêu cầu bên cho vay lập giấy xác nhận đã nhận tiền, ghi rõ số tiền, khoản nợ được thanh toán và chuyển giao giấy vay gốc (nếu đã trả toàn bộ).
Trình tự khởi kiện đòi nợ xem tại bài khởi kiện đòi nợ cá nhân; mức lãi hợp pháp khi tính toán khoản nợ tham khảo bài lãi suất cho vay cá nhân.
6. Khi nào bảo lãnh vay tiền chấm dứt hoặc được miễn?
Theo Điều 343 Bộ luật Dân sự, bảo lãnh chấm dứt khi:
- Nghĩa vụ được bảo lãnh chấm dứt, ví dụ người vay đã trả hết nợ;
- Việc bảo lãnh bị hủy bỏ hoặc được thay thế bằng biện pháp bảo đảm khác;
- Bên bảo lãnh đã thực hiện xong nghĩa vụ bảo lãnh;
- Theo thỏa thuận của các bên.
Theo Điều 341, khi bên bảo lãnh đã đến lúc phải thực hiện nghĩa vụ mà bên cho vay miễn việc thực hiện cho bên bảo lãnh, thì người vay cũng không phải thực hiện nghĩa vụ đối với bên cho vay, trừ khi có thỏa thuận hoặc luật có quy định khác.
Trường hợp nhiều người cùng bảo lãnh liên đới mà một người được miễn, những người còn lại vẫn phải thực hiện phần nghĩa vụ của mình.
Lưu ý: Việc đòi người bảo lãnh có bị giới hạn thời hiệu hay không còn có quan điểm khác nhau; thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm (Điều 429 Bộ luật Dân sự). Xem thêm bài thời hiệu khởi kiện đòi nợ.
7. Lưu ý trước khi ký bảo lãnh vay tiền
Thực tế tại Hưng Yên, nhiều vụ tranh chấp bảo lãnh vay tiền phát sinh từ việc ký giấy tờ do bên cho vay soạn sẵn mà không đọc kỹ. Trước khi ký bảo lãnh vay tiền, người bảo lãnh nên lưu ý:
- Đọc kỹ hợp đồng: số tiền, lãi suất, thời hạn, phạm vi bảo lãnh (gốc hay cả lãi, phạt);
- Thỏa thuận rõ chỉ trả thay khi người vay không có khả năng trả, để chủ nợ phải đòi người vay trước;
- Giới hạn số tiền bảo lãnh tối đa; tránh ký bảo lãnh “toàn bộ nghĩa vụ phát sinh” không giới hạn;
- Giữ bản sao hợp đồng, theo dõi việc trả nợ của người vay;
- Cân nhắc kỹ khi dùng sổ đỏ của mình để thế chấp bảo đảm cho khoản vay của người khác.
8. Câu hỏi thường gặp về bảo lãnh vay tiền
Người vay bỏ trốn, chủ nợ có đòi người bảo lãnh ngay được không?
Được, nếu khoản vay đã đến hạn và hợp đồng không thỏa thuận chỉ trả thay khi người vay không có khả năng trả. Người bảo lãnh sau đó có quyền đòi lại người vay.
Người bảo lãnh chết thì con cái có phải trả nợ thay không?
Nghĩa vụ bảo lãnh đã phát sinh trước khi người bảo lãnh chết được thực hiện bằng di sản của họ; người thừa kế chỉ chịu trong phạm vi di sản nhận được. Nghĩa vụ phát sinh sau khi bên bảo lãnh chết không thuộc phạm vi bảo lãnh, trừ khi có thỏa thuận khác.
Ký làm chứng trong giấy vay tiền có phải là bảo lãnh không?
Không. Người làm chứng chỉ xác nhận sự kiện vay tiền, không cam kết trả nợ thay; chỉ khi có nội dung cam kết trả nợ thay mới là bảo lãnh vay tiền.
9. Dịch vụ luật sư dân sự tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ khách hàng tại Hưng Yên và Thái Bình (cũ) trong các vụ việc bảo lãnh vay tiền: rà soát hợp đồng vay, hợp đồng bảo lãnh trước khi ký; tư vấn người bảo lãnh khi bị đòi nợ, xác định phần lãi vượt mức; đại diện thương lượng, khởi kiện đòi người vay hoàn trả. Chúng tôi không hứa trước kết quả vụ việc.
GỌI NGAY 0362.296.939 – LUẬT SƯ DÂN SỰ HƯNG YÊN
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (Luật 91/2015/QH13): Điều 335, 336, 337, 338, 339, 340, 341, 342, 343, 429, 468.
- Nghị định 21/2021/NĐ-CP quy định thi hành Bộ luật Dân sự về bảo đảm thực hiện nghĩa vụ: Điều 4, 43, 44.
- Luật Đất đai 2024: điểm a khoản 3 Điều 27 (công chứng hợp đồng thế chấp quyền sử dụng đất).
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (16/10/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.