


Thời hiệu khởi kiện đòi nợ là khoảng thời gian mà người cho vay được quyền yêu cầu Tòa án buộc người vay trả nợ; theo Bộ luật Dân sự 2015, thời hạn này là 03 năm. Tuy nhiên, quá 3 năm chưa hẳn đã mất quyền đòi tiền, vì thời hiệu có thể được tính lại và Tòa án chỉ áp dụng thời hiệu khi có yêu cầu của đương sự.
TÓM TẮT NHANH
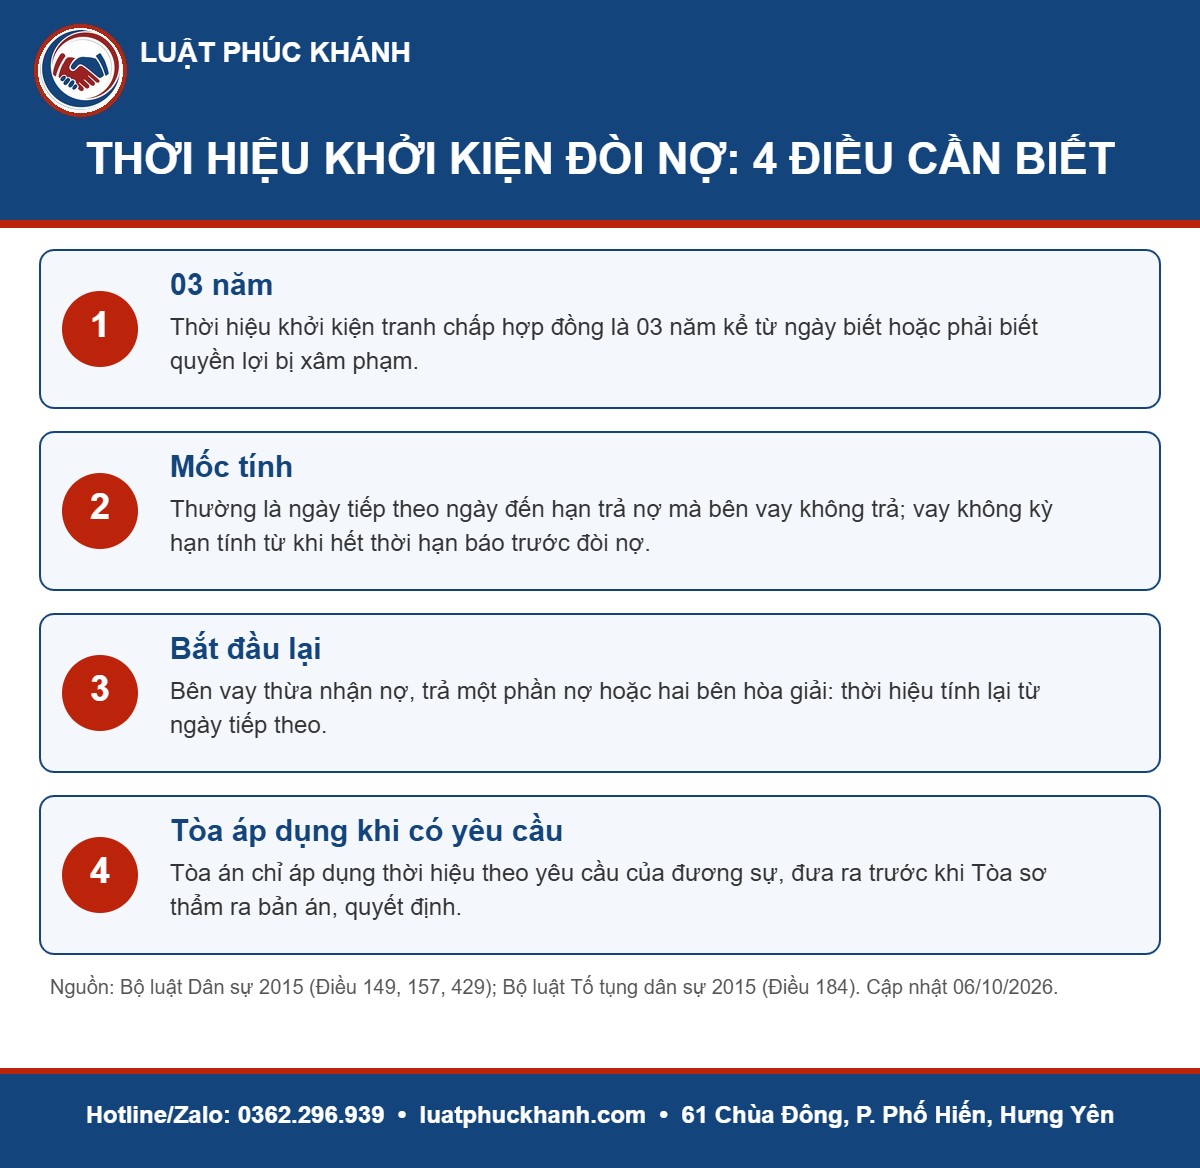
- Thời hiệu khởi kiện đòi nợ theo hợp đồng vay là 03 năm (Điều 429 Bộ luật Dân sự 2015).
- Mốc tính là ngày bên cho vay biết hoặc phải biết quyền lợi bị xâm phạm, thường là khi khoản vay đến hạn mà không được trả.
- Bên vay thừa nhận nợ, trả một phần nợ hoặc hai bên hòa giải thì thời hiệu bắt đầu lại.
- Quá 3 năm vẫn có thể nộp đơn; Tòa án chỉ áp dụng thời hiệu khi bên bị kiện yêu cầu trước khi Tòa sơ thẩm ra bản án, quyết định.
1. Thời hiệu khởi kiện đòi nợ là bao lâu?
Theo Điều 429 Bộ luật Dân sự 2015, thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm.
Hợp đồng vay tiền giữa cá nhân với nhau, vay có giấy tờ hay vay qua tin nhắn, chuyển khoản đều là hợp đồng vay tài sản. Vì vậy, thời hiệu khởi kiện đòi nợ trong các trường hợp này về nguyên tắc là 03 năm.
| Loại khoản nợ | Thời hiệu thường áp dụng | Lưu ý |
|---|---|---|
| Vay tiền giữa cá nhân | 03 năm (Điều 429 BLDS) | Tính từ khi khoản vay đến hạn mà không được trả |
| Tiền góp hụi, họ | 03 năm (tranh chấp hợp đồng) | Tính từ khi đến kỳ được lĩnh mà không được giao |
| Tiền hàng, công nợ mua bán dân sự | 03 năm (Điều 429 BLDS) | Tranh chấp thương mại giữa thương nhân có thể áp dụng luật chuyên ngành |
| Nợ phát sinh từ bồi thường thiệt hại | 03 năm theo quy định riêng về bồi thường | Không áp dụng Điều 429 |
2. Cách tính thời hiệu khởi kiện đòi nợ
Thời điểm bắt đầu tính thời hiệu khởi kiện đòi nợ là thời điểm bên cho vay biết hoặc phải biết quyền lợi của mình bị xâm phạm. Trong thực tế:
- Vay có kỳ hạn: thường tính từ ngày tiếp theo ngày đến hạn trả nợ ghi trong giấy vay mà bên vay không trả.
- Vay trả nhiều kỳ: mỗi kỳ trả nợ đến hạn mà không được trả có thể là một mốc tính riêng; thực tiễn xét xử còn có quan điểm khác nhau.
- Vay không kỳ hạn: bên cho vay có quyền đòi bất cứ lúc nào nhưng phải báo trước một thời gian hợp lý; thời hiệu thường tính từ khi hết thời hạn báo trước mà bên vay không trả.
Phân biệt thời hạn trả nợ và thời hiệu khởi kiện đòi nợ
Thời hạn trả nợ là mốc do các bên thỏa thuận trong giấy vay, ví dụ “trả trước ngày 30/6”. Thời hiệu khởi kiện đòi nợ là khoảng thời gian luật định để đưa tranh chấp ra Tòa án, chỉ bắt đầu khi thời hạn trả nợ đã qua mà bên vay không trả.
Việc gia hạn nợ bằng văn bản làm dời mốc đến hạn, do đó cũng làm dời thời điểm bắt đầu tính thời hiệu. Khi gia hạn, nên ghi rõ ngày trả mới, số tiền còn nợ và chữ ký hai bên.
Lưu ý: Bộ luật Dân sự còn quy định một số khoảng thời gian không tính vào thời hiệu, như khi xảy ra sự kiện bất khả kháng hoặc trở ngại khách quan làm người có quyền không thể khởi kiện. Cần đánh giá cụ thể từng vụ việc.
GỌI NGAY 0362.296.939 – TƯ VẤN THỜI HIỆU KHỞI KIỆN ĐÒI NỢ
3. Trường hợp thời hiệu khởi kiện đòi nợ được tính lại
Theo Điều 157 Bộ luật Dân sự 2015, thời hiệu khởi kiện vụ án dân sự bắt đầu lại trong các trường hợp:
- Bên có nghĩa vụ đã thừa nhận một phần hoặc toàn bộ nghĩa vụ của mình đối với người khởi kiện.
- Bên có nghĩa vụ thừa nhận hoặc thực hiện xong một phần nghĩa vụ của mình đối với người khởi kiện.
- Các bên đã tự hòa giải với nhau.
Thời hiệu khởi kiện bắt đầu lại kể từ ngày tiếp theo sau ngày xảy ra sự kiện nêu trên. Vì vậy, tin nhắn bên vay xác nhận “anh còn nợ em 200 triệu, tháng sau trả”, biên bản đối chiếu công nợ hoặc một lần trả bớt tiền đều có thể làm thời hiệu khởi kiện đòi nợ được tính lại từ đầu.
Ví dụ tính thời hiệu
Ông P. ở Hưng Yên cho ông Q. vay 200.000.000 đồng, hẹn trả ngày 15/3/2023. Đến hạn ông Q. không trả. Nếu không có sự kiện nào khác, thời hiệu khởi kiện đòi nợ 03 năm kết thúc vào khoảng tháng 3/2026.
Tuy nhiên, tháng 10/2024 ông Q. nhắn tin thừa nhận còn nợ và xin khất. Thời hiệu được tính lại từ ngày tiếp theo, kéo dài đến khoảng tháng 10/2027. Ông P. cần lưu giữ tin nhắn này làm chứng cứ.
4. Quá 3 năm có kiện đòi nợ được không?
Có thể nộp đơn. Theo khoản 2 Điều 149 Bộ luật Dân sự 2015 và Điều 184 Bộ luật Tố tụng dân sự 2015, Tòa án chỉ áp dụng quy định về thời hiệu theo yêu cầu áp dụng thời hiệu của một bên hoặc các bên, với điều kiện yêu cầu này được đưa ra trước khi Tòa án cấp sơ thẩm ra bản án, quyết định giải quyết vụ việc.
Nghĩa là, nếu bên vay không yêu cầu áp dụng thời hiệu, Tòa án vẫn giải quyết bình thường. Nếu bên vay yêu cầu và thời hiệu khởi kiện đòi nợ đã hết, việc xử lý trong thực tiễn còn nhiều quan điểm khác nhau.
| Quan điểm | Hướng giải quyết | Hệ quả |
|---|---|---|
| Thứ nhất | Xác định là tranh chấp đòi lại tài sản (tiền gốc), không áp dụng thời hiệu | Có thể đòi tiền gốc; yêu cầu tiền lãi khó được chấp nhận |
| Thứ hai | Hết thời hiệu thì đình chỉ giải quyết toàn bộ yêu cầu | Bên cho vay không đòi được qua Tòa án |
| Thứ ba | Giữ quan hệ tranh chấp hợp đồng vay, chấp nhận tiền gốc, không chấp nhận tiền lãi | Đòi được tiền gốc, mất phần lãi |
Bài viết trên Tạp chí Tòa án nhân dân đã phân tích các hướng này và cho thấy thực tiễn chưa thống nhất. Vì vậy, không nên chờ đến khi hết thời hiệu khởi kiện đòi nợ rồi mới khởi kiện.
5. Hết thời hiệu khởi kiện đòi nợ thì làm gì?
- Rà soát lại toàn bộ tin nhắn, chứng từ để tìm sự kiện bên vay thừa nhận nợ hoặc trả một phần nợ, làm căn cứ tính lại thời hiệu.
- Đề nghị bên vay ký giấy xác nhận nợ mới, cam kết lịch trả; đây là căn cứ bắt đầu lại thời hiệu.
- Cân nhắc khởi kiện yêu cầu trả tiền gốc, chuẩn bị lập luận về đòi lại tài sản.
- Nếu có dấu hiệu gian dối, bỏ trốn chiếm đoạt tiền vay, có thể tố giác về tội lạm dụng tín nhiệm chiếm đoạt tài sản; thời hiệu truy cứu trách nhiệm hình sự khác thời hiệu khởi kiện dân sự.
6. Thủ tục khởi kiện khi còn thời hiệu khởi kiện đòi nợ
- Gửi thư hoặc tin nhắn yêu cầu trả nợ, ấn định thời hạn; lưu lại bằng chứng gửi.
- Chuẩn bị đơn khởi kiện, giấy vay hoặc chứng từ giao tiền, bảng tính gốc và lãi, giấy tờ tùy thân.
- Nộp đơn tại Tòa án nhân dân khu vực nơi bị đơn cư trú, làm việc; nộp tạm ứng án phí theo thông báo của Tòa án.
- Tham gia hòa giải, phiên họp kiểm tra việc giao nộp chứng cứ và phiên tòa.
- Yêu cầu thi hành án khi bản án có hiệu lực mà bên vay không tự nguyện trả.
Hướng dẫn chi tiết xem bài khởi kiện đòi nợ cá nhân. Cách tính tiền lãi được yêu cầu xem bài lãi suất cho vay cá nhân; tranh chấp tiền góp họ xem bài vỡ hụi.
7. Câu hỏi thường gặp về thời hiệu khởi kiện đòi nợ
Giấy vay không ghi ngày trả thì thời hiệu tính từ khi nào?
Đây là vay không kỳ hạn. Thời hiệu thường tính từ khi bên cho vay đã yêu cầu trả, hết thời gian báo trước hợp lý mà bên vay không trả.
Tòa án có tự áp dụng thời hiệu để trả lại đơn không?
Không. Tòa án chỉ áp dụng thời hiệu khi có yêu cầu của đương sự, đưa ra trước khi Tòa án cấp sơ thẩm ra bản án, quyết định.
Bên vay chuyển trả 5 triệu đồng có làm thời hiệu tính lại không?
Có thể. Việc thực hiện một phần nghĩa vụ là căn cứ bắt đầu lại thời hiệu theo Điều 157 Bộ luật Dân sự; cần giữ chứng từ chuyển khoản.
8. Dịch vụ tư vấn thời hiệu khởi kiện đòi nợ tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ khách hàng Hưng Yên và Thái Bình (cũ): đánh giá thời hiệu khởi kiện đòi nợ, tìm căn cứ bắt đầu lại thời hiệu; soạn giấy xác nhận nợ, thư yêu cầu trả nợ; soạn đơn khởi kiện, đại diện tham gia tố tụng; xây dựng lập luận khi bên vay yêu cầu áp dụng thời hiệu.
GỌI NGAY 0362.296.939 – LUẬT SƯ DÂN SỰ HƯNG YÊN
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (Điều 149, Điều 157, Điều 429).
- Bộ luật Tố tụng dân sự 2015 (Điều 184).
- Tạp chí Tòa án nhân dân: bài viết về việc áp dụng thời hiệu trong tranh chấp hợp đồng vay (tham khảo, không phải văn bản quy phạm pháp luật).
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (06/10/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.


