


Cho vay nặng lãi là hành vi cho vay với lãi suất vượt xa mức pháp luật cho phép; khi lãi suất gấp 05 lần trở lên mức cao nhất của Bộ luật Dân sự và thu lợi bất chính từ 30 triệu đồng, người cho vay có thể bị truy cứu trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự.
TÓM TẮT NHANH
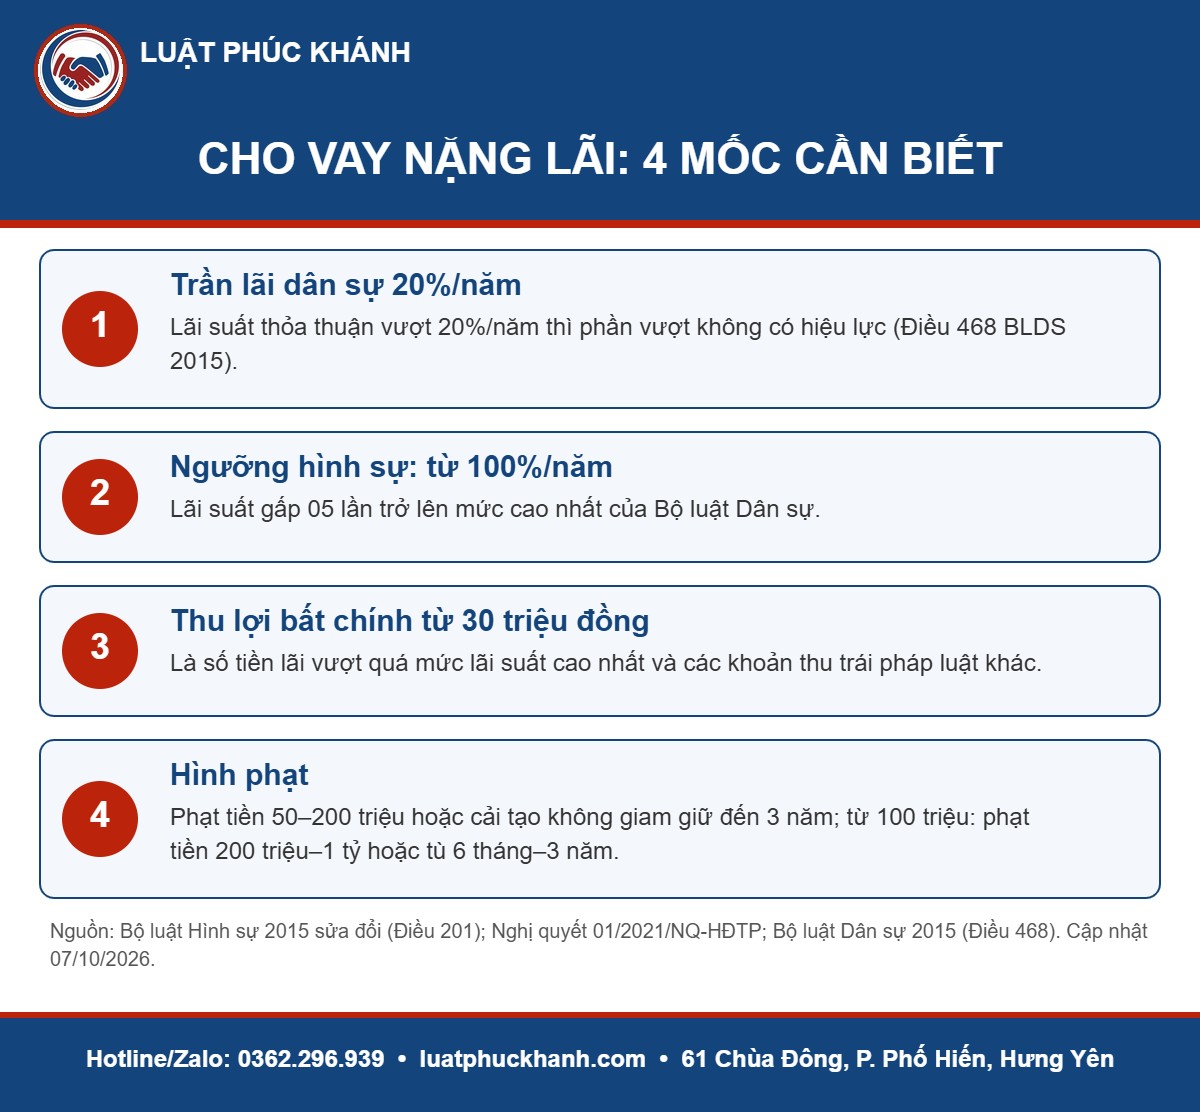
- Lãi suất cho vay tối đa giữa cá nhân là 20%/năm; phần vượt không có hiệu lực.
- Cho vay nặng lãi có dấu hiệu tội phạm khi lãi suất từ 100%/năm trở lên (gấp 05 lần) và thu lợi bất chính từ 30 triệu đồng.
- Thu lợi bất chính được tính bằng tiền lãi vượt quá mức 20%/năm cộng các khoản thu trái pháp luật khác.
- Người vay không phải là bị hại nhưng được trả lại phần thu lợi bất chính đã nộp, trừ trường hợp vay để dùng vào mục đích bất hợp pháp.
1. Cho vay nặng lãi là gì?
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Mức lãi vượt quá không có hiệu lực.
Trong đời sống, cụm từ cho vay nặng lãi thường dùng để chỉ mọi khoản vay có lãi cao, như “tín dụng đen”, vay theo ngày, vay qua ứng dụng. Tuy nhiên, về pháp lý cần phân biệt hai mức: vượt trần dân sự (chỉ vô hiệu phần lãi vượt) và cho vay nặng lãi đến mức cấu thành tội phạm.
| Mức lãi suất | Hậu quả pháp lý |
|---|---|
| Đến 20%/năm | Hợp pháp |
| Trên 20%/năm đến dưới 100%/năm | Phần lãi vượt 20%/năm không có hiệu lực; chưa đến ngưỡng tội phạm |
| Từ 100%/năm trở lên, thu lợi bất chính dưới 30 triệu đồng | Có thể bị xử phạt vi phạm hành chính; phần lãi vượt không được công nhận |
| Từ 100%/năm trở lên, thu lợi bất chính từ 30 triệu đồng | Có dấu hiệu tội cho vay lãi nặng (Điều 201 BLHS) |
2. Lãi suất cho vay tối đa và ngưỡng cấu thành tội phạm
Theo Điều 201 Bộ luật Hình sự 2015 (sửa đổi, bổ sung năm 2017), người nào trong giao dịch dân sự mà cho vay với lãi suất gấp 05 lần trở lên của mức lãi suất cao nhất quy định trong Bộ luật Dân sự, thu lợi bất chính từ 30.000.000 đồng trở lên thì bị truy cứu trách nhiệm hình sự.
Với lãi suất cho vay tối đa 20%/năm, mức “gấp 05 lần” tương ứng 100%/năm. Quy đổi theo cách tính phổ biến của “tín dụng đen”, lãi khoảng 2.740 đồng/1 triệu/ngày đã tương đương 100%/năm.
Cho vay nặng lãi qua ứng dụng, “tín dụng đen”
Nhiều ứng dụng cho vay trực tuyến không ghi lãi suất cao mà gộp vào “phí dịch vụ”, “phí thẩm định”, “phí bảo hiểm” bị trừ ngay khi giải ngân. Khi tính, các khoản phí trái pháp luật này cũng được cộng vào để xác định lãi suất thực tế và thu lợi bất chính.
Vì vậy, khi đánh giá một khoản vay có phải cho vay nặng lãi hay không, cần tính trên số tiền người vay thực nhận và tổng số tiền đã phải trả, không chỉ nhìn vào mức lãi ghi trên hợp đồng. Người vay nên chụp lại màn hình hợp đồng điện tử, lịch trả nợ và lịch sử giao dịch.
Lưu ý: Luật sửa đổi Bộ luật Hình sự năm 2025 (Luật 86/2025/QH15) không sửa đổi Điều 201. Ngưỡng và khung hình phạt dưới đây vẫn theo Bộ luật Hình sự 2015 sửa đổi năm 2017.
GỌI NGAY 0362.296.939 – TƯ VẤN VỤ VIỆC CHO VAY NẶNG LÃI
3. Cách tính thu lợi bất chính khi cho vay nặng lãi
Theo Nghị quyết 01/2021/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao, thu lợi bất chính là số tiền lãi vượt quá mức lãi suất cao nhất theo Bộ luật Dân sự và các khoản thu trái pháp luật khác mà người cho vay đã thu của người vay.
Nếu một người cho vay nặng lãi nhiều lần, số tiền thu lợi bất chính của các lần được cộng lại để xác định trách nhiệm hình sự, nếu các lần đó chưa bị xử lý và chưa hết thời hiệu.
Ví dụ tính thu lợi bất chính
Ông A. cho chị B. ở Hưng Yên vay 50.000.000 đồng, lãi 5.000 đồng/1 triệu/ngày (tương đương 182,5%/năm), thu lãi trong 200 ngày.
- Tiền lãi ông A. đã thu: 50 × 5.000 × 200 = 50.000.000 đồng.
- Tiền lãi tối đa theo mức 20%/năm: 50.000.000 × 20% × 200/365 ≈ 5.479.452 đồng.
- Thu lợi bất chính: 50.000.000 − 5.479.452 ≈ 44.520.548 đồng, vượt ngưỡng 30.000.000 đồng.
Với lãi suất 182,5%/năm (trên 100%/năm) và thu lợi bất chính khoảng 44,5 triệu đồng, hành vi của ông A. có dấu hiệu tội cho vay lãi nặng. Việc xác định chính xác phụ thuộc chứng cứ về số tiền đã thu và các khoản phí khác.
4. Khung hình phạt tội cho vay lãi nặng
| Khung | Điều kiện | Hình phạt |
|---|---|---|
| Khoản 1 | Thu lợi bất chính từ 30.000.000 đồng đến dưới 100.000.000 đồng | Phạt tiền từ 50 triệu đến 200 triệu đồng hoặc cải tạo không giam giữ đến 03 năm |
| Khoản 2 | Thu lợi bất chính từ 100.000.000 đồng trở lên | Phạt tiền từ 200 triệu đến 01 tỷ đồng hoặc phạt tù từ 06 tháng đến 03 năm |
| Khoản 3 | Hình phạt bổ sung | Phạt tiền từ 30 triệu đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề từ 01 đến 05 năm |
Theo hướng dẫn của Nghị quyết 01/2021/NQ-HĐTP, Tòa án ưu tiên áp dụng hình phạt tiền là hình phạt chính đối với người phạm tội; với trường hợp cho vay nặng lãi có tính chất chuyên nghiệp, có tổ chức thì có thể áp dụng hình phạt tù.
5. Xử lý tiền gốc, tiền lãi trong vụ án cho vay nặng lãi
| Khoản tiền | Cách xử lý theo Nghị quyết 01/2021/NQ-HĐTP |
|---|---|
| Tiền gốc dùng để cho vay | Tịch thu sung ngân sách nhà nước |
| Tiền lãi tương ứng mức lãi suất 20%/năm | Tịch thu sung ngân sách nhà nước |
| Khoản thu lợi bất chính người vay đã trả | Trả lại cho người vay, trừ trường hợp người vay dùng tiền vào mục đích bất hợp pháp (đánh bạc, ma túy…) thì tịch thu |
| Tài sản hình thành từ thu lợi bất chính | Tịch thu sung ngân sách nhà nước |
Trong vụ án cho vay nặng lãi, người vay tham gia tố tụng với tư cách người có quyền lợi, nghĩa vụ liên quan, không phải bị hại. Người vay vẫn có nghĩa vụ hoàn trả khoản tiền gốc chưa trả theo quyết định của Tòa án.
6. Bị cho vay nặng lãi, người vay nên làm gì?
- Lưu giữ giấy vay, hợp đồng, tin nhắn, sao kê chuyển khoản các lần trả lãi, ghi âm các cuộc gọi đòi nợ.
- Tự lập bảng tính số tiền đã trả theo từng ngày để xác định phần lãi vượt mức 20%/năm.
- Không vay mới để trả nợ cũ; không ký giấy vay khống số tiền lớn hơn thực nhận.
- Khi bị đe dọa, khủng bố tinh thần, xúc phạm danh dự, gửi đơn trình báo đến cơ quan Công an nơi cư trú.
- Tham khảo luật sư để xác định có dấu hiệu tội cho vay lãi nặng hay chỉ là tranh chấp dân sự.
Nếu chỉ là tranh chấp về lãi vượt trần (dưới 100%/năm), xem cách tính tại bài lãi suất cho vay cá nhân; tranh chấp hợp đồng vay tại địa phương xem tranh chấp hợp đồng vay mượn tiền tại Hưng Yên.
Hành vi đòi nợ có thể cấu thành tội khác
Người cho vay nặng lãi dùng vũ lực, đe dọa, giữ người, bôi nhọ để đòi nợ có thể bị xem xét thêm các tội khác như cưỡng đoạt tài sản, bắt giữ người trái pháp luật, làm nhục người khác. Quy trình xử lý tham khảo quy trình khởi tố vụ án hình sự.
7. Câu hỏi thường gặp về cho vay nặng lãi
Vay lãi 3.000 đồng/1 triệu/ngày có phải cho vay nặng lãi không?
Mức này tương đương khoảng 109,5%/năm, vượt ngưỡng 100%/năm. Nếu thu lợi bất chính từ 30 triệu đồng, người cho vay có thể bị truy cứu trách nhiệm hình sự.
Người vay có phải trả tiền gốc không?
Có. Phần gốc người vay chưa trả vẫn phải trả theo quyết định của cơ quan có thẩm quyền; trong vụ án hình sự, khoản này thường bị tịch thu sung ngân sách.
Thu lợi bất chính dưới 30 triệu đồng thì sao?
Chưa đủ yếu tố tội phạm theo khoản 1 Điều 201, nhưng người cho vay có thể bị xử phạt vi phạm hành chính và phần lãi vượt trần không được công nhận.
8. Dịch vụ luật sư vụ án cho vay nặng lãi tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ khách hàng Hưng Yên và Thái Bình (cũ): tính lại lãi suất, thu lợi bất chính; soạn đơn trình báo, tố giác; bảo vệ quyền lợi người vay trong vụ án; bào chữa cho người bị buộc tội cho vay lãi nặng; tư vấn giải quyết phần dân sự liên quan.
GỌI NGAY 0362.296.939 – LUẬT SƯ HÌNH SỰ HƯNG YÊN
Căn cứ pháp lý
- Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017 và 2025 (Điều 201 – Tội cho vay lãi nặng trong giao dịch dân sự).
- Nghị quyết 01/2021/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn áp dụng Điều 201 Bộ luật Hình sự, hiệu lực từ ngày 24/12/2021.
- Bộ luật Dân sự 2015 (Điều 468 về lãi suất).
- Luật số 86/2025/QH15 sửa đổi, bổ sung một số điều của Bộ luật Hình sự (không sửa đổi Điều 201).
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (07/10/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.


