


Thuế nhận thừa kế nhà đất gồm thuế thu nhập cá nhân và lệ phí trước bạ mà người nhận di sản phải nộp khi đăng ký sang tên. Từ ngày 01/7/2026, thuế thu nhập cá nhân từ nhận thừa kế được tính theo Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP; nhận thừa kế giữa những người thân trong gia đình vẫn được miễn.
TÓM TẮT NHANH
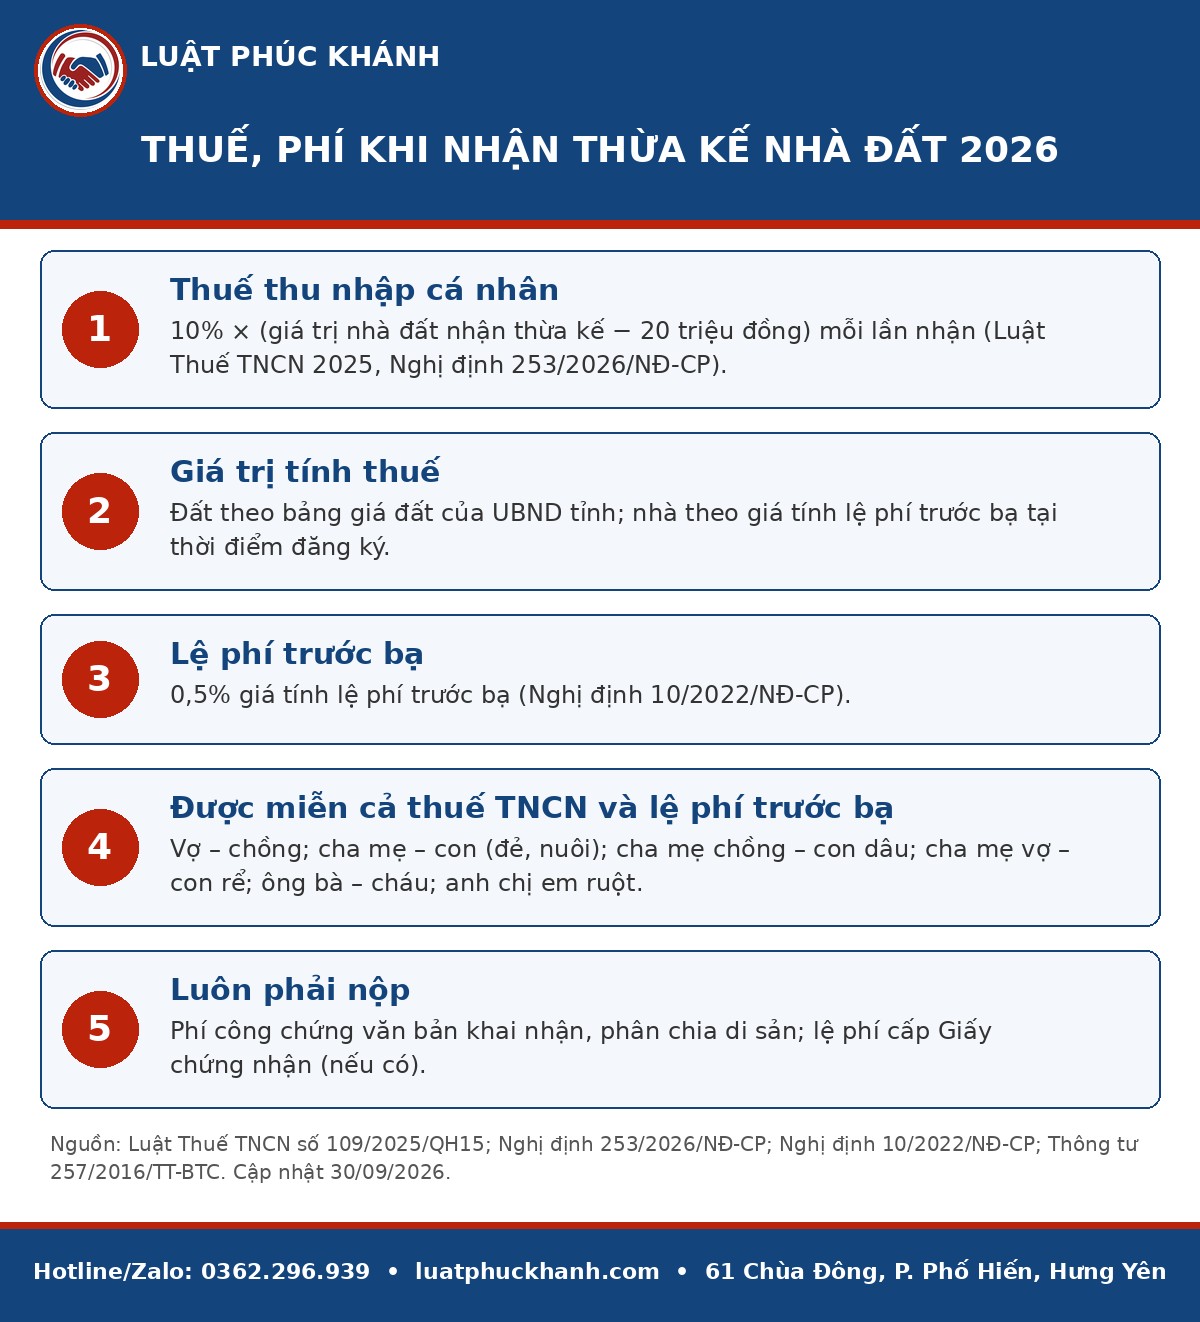
- Thuế TNCN = 10% × (giá trị nhà đất nhận thừa kế − 20 triệu đồng) mỗi lần nhận.
- Lệ phí trước bạ = 0,5% giá tính lệ phí trước bạ theo bảng giá của UBND tỉnh.
- Vợ chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột được miễn thuế TNCN và lệ phí trước bạ.
- Phí công chứng khai nhận di sản vẫn phải nộp theo giá trị di sản.
1. Nhận thừa kế nhà đất phải nộp những khoản nào?
| Khoản | Mức thu | Căn cứ |
|---|---|---|
| Thuế thu nhập cá nhân | 10% phần giá trị vượt 20 triệu đồng | Luật Thuế TNCN 109/2025/QH15; Nghị định 253/2026/NĐ-CP |
| Lệ phí trước bạ | 0,5% giá tính lệ phí | Nghị định 10/2022/NĐ-CP (sửa đổi) |
| Phí công chứng văn bản khai nhận, phân chia di sản | Theo giá trị di sản | Thông tư 257/2016/TT-BTC (sửa đổi) |
| Lệ phí cấp Giấy chứng nhận | Theo mức HĐND tỉnh | Nghị quyết HĐND tỉnh Hưng Yên |
Trong đó, thuế thu nhập cá nhân và lệ phí trước bạ là hai khoản có thể được miễn tùy quan hệ giữa người để lại di sản và người nhận. Đây là phần quan trọng nhất khi dự tính thuế nhận thừa kế nhà đất.
2. Thuế nhận thừa kế nhà đất theo Luật Thuế TNCN 2025
Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/7/2026) và Nghị định 253/2026/NĐ-CP, thuế thu nhập cá nhân đối với thu nhập từ nhận thừa kế của cá nhân cư trú được xác định bằng thu nhập tính thuế nhân với thuế suất 10%. Thu nhập tính thuế là phần giá trị tài sản thừa kế vượt trên 20 triệu đồng mỗi lần nhận.
Giá trị nhà đất để tính thuế
- Giá trị quyền sử dụng đất: xác định theo bảng giá đất và hệ số điều chỉnh do UBND cấp tỉnh ban hành tại thời điểm đăng ký.
- Giá trị nhà, công trình: theo giá tính lệ phí trước bạ nhà do UBND cấp tỉnh ban hành.
- Thời điểm xác định là thời điểm cá nhân làm thủ tục đăng ký quyền sử dụng đất, quyền sở hữu nhà.
Tại Hưng Yên, bảng giá đất áp dụng từ 01/01/2026 được ban hành kèm Nghị quyết 812/2025/NQ-HĐND. Giá theo bảng giá thường thấp hơn giá thị trường, nên thuế nhận thừa kế nhà đất tính theo bảng giá thấp hơn so với tính theo giá mua bán thực tế.
3. Trường hợp miễn thuế nhận thừa kế nhà đất
Theo Điều 4 Luật Thuế TNCN 2025, thu nhập từ nhận thừa kế là bất động sản giữa những người sau được miễn thuế:
- Vợ với chồng.
- Cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi.
- Cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể.
- Ông nội, bà nội, ông ngoại, bà ngoại với cháu nội, cháu ngoại.
- Anh chị em ruột với nhau.
Ngoài các quan hệ trên (ví dụ cháu nhận di sản của bác, chú, cô; con riêng nhận của bố dượng; người không có quan hệ họ hàng nhận theo di chúc), người nhận phải nộp thuế nhận thừa kế nhà đất theo mức 10%.
GỌI NGAY 0362.296.939 – TƯ VẤN THUẾ NHẬN THỪA KẾ NHÀ ĐẤT
4. Lệ phí trước bạ thừa kế
Theo Nghị định 10/2022/NĐ-CP về lệ phí trước bạ (Điều 8), mức thu lệ phí trước bạ đối với nhà, đất là 0,5%. Giá tính lệ phí trước bạ đối với đất là giá trong bảng giá đất do UBND cấp tỉnh ban hành; đối với nhà là giá do UBND cấp tỉnh ban hành.
Theo Điều 10 Nghị định này, nhà, đất nhận thừa kế giữa các quan hệ gia đình nêu tại mục 3 được miễn lệ phí trước bạ. Người nhận phải nộp tờ khai và giấy tờ chứng minh quan hệ để được miễn.
5. Ví dụ tính thuế nhận thừa kế nhà đất
Ví dụ 1: Con nhận thừa kế của cha mẹ
Chị M. tại Hưng Yên là người thừa kế duy nhất của mẹ, di sản là thửa đất trị giá 2,5 tỷ đồng theo bảng giá. Chị M. được miễn thuế TNCN và lệ phí trước bạ. Chị chỉ phải nộp phí công chứng văn bản nhận di sản: 1.000.000 + 0,06% × (2.500.000.000 − 1.000.000.000) = 1.900.000 đồng, và lệ phí cấp Giấy chứng nhận nếu có.
Ví dụ 2: Cháu nhận thừa kế của bác theo di chúc
Anh T. được bác ruột để lại thửa đất theo di chúc; giá trị theo bảng giá đất là 800 triệu đồng, không có nhà. Quan hệ bác – cháu không thuộc diện được miễn, nên anh T. phải nộp:
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Thuế thu nhập cá nhân | (800.000.000 − 20.000.000) × 10% | 78.000.000 đồng |
| Lệ phí trước bạ | 800.000.000 × 0,5% | 4.000.000 đồng |
| Phí công chứng | 800.000.000 × 0,1% | 800.000 đồng |
Tổng thuế nhận thừa kế nhà đất và các khoản phí trong ví dụ 2 khoảng 82,8 triệu đồng, chưa gồm lệ phí cấp Giấy chứng nhận và thù lao công chứng. Con số thực tế phụ thuộc vị trí thửa đất trong bảng giá và hệ số điều chỉnh tại thời điểm đăng ký.
Những sai lầm thường gặp
- Cho rằng đã được miễn thì không cần kê khai: vẫn phải nộp tờ khai thuế nhận thừa kế nhà đất và tờ khai lệ phí trước bạ kèm giấy tờ chứng minh quan hệ.
- Tính thuế theo giá thị trường: giá trị tính thuế nhận thừa kế nhà đất là giá theo bảng giá và giá tính lệ phí trước bạ do UBND tỉnh ban hành.
- Nhầm con dâu, con rể với cháu: con dâu, con rể nhận của cha mẹ chồng, cha mẹ vợ được miễn; cháu nhận của bác, chú, cô, dì thì không.
- Không tách phần tài sản chung của vợ chồng: chỉ phần di sản của người chết mới là căn cứ tính thuế nhận thừa kế nhà đất.
Những sai lầm này khiến hồ sơ bị trả lại hoặc bị truy thu, phạt chậm nộp. Trước khi nộp hồ sơ, nên ước tính thuế nhận thừa kế nhà đất cho từng người thừa kế và chuẩn bị đầy đủ giấy tờ về quan hệ gia đình, nhất là giấy khai sinh cũ ghi sai tên cha mẹ.
6. Hồ sơ kê khai thuế nhận thừa kế nhà đất
- Tờ khai thuế thu nhập cá nhân đối với thu nhập từ thừa kế (kể cả trường hợp miễn thuế).
- Tờ khai lệ phí trước bạ nhà, đất.
- Văn bản khai nhận hoặc phân chia di sản đã công chứng, hoặc bản án, quyết định của Tòa án.
- Giấy tờ chứng minh quan hệ để được miễn: giấy khai sinh, giấy chứng nhận kết hôn, quyết định công nhận nuôi con nuôi…
Hồ sơ kê khai thuế nhận thừa kế nhà đất nộp cùng hồ sơ đăng ký biến động tại bộ phận một cửa UBND cấp xã hoặc chi nhánh Văn phòng đăng ký đất đai. Trình tự xem tại khai nhận di sản thừa kế và sang tên sổ đỏ 2026.
Thời hạn nộp tiền được ghi trong thông báo của cơ quan thuế. Chậm nộp sẽ phát sinh tiền chậm nộp và làm chậm việc cấp Giấy chứng nhận cho người thừa kế, vì vậy nên chuẩn bị sẵn khoản tiền dự tính trước khi nộp hồ sơ.
7. So sánh với thuế khi tặng cho, mua bán nhà đất
Thuế suất khi tặng cho giữa người không thân thích cũng là 10% phần vượt 20 triệu đồng; còn chuyển nhượng (mua bán) chịu thuế 2% trên giá chuyển nhượng. Xem thêm thuế phí mua bán nhà đất và tặng cho đất cho con để lựa chọn hình thức chuyển giao tài sản phù hợp khi cha mẹ còn sống.
8. Câu hỏi thường gặp về thuế nhận thừa kế nhà đất
Nhận thừa kế đất của bố mẹ có phải nộp thuế không?
Không. Nhận thừa kế giữa cha mẹ đẻ và con đẻ được miễn thuế TNCN và lệ phí trước bạ; chỉ nộp phí công chứng và lệ phí cấp giấy.
Ngưỡng 20 triệu đồng tính cho cả di sản hay từng người?
Ngưỡng này áp dụng cho thu nhập của từng cá nhân mỗi lần nhận thừa kế; mỗi người thừa kế tính trên phần di sản mình nhận.
Nhận thừa kế trước 01/7/2026 nhưng sang tên sau ngày này tính theo luật nào?
Thời điểm xác định thu nhập là lúc đăng ký quyền sử dụng đất; các trường hợp chuyển tiếp cần đối chiếu văn bản hướng dẫn và cơ quan thuế quản lý.
9. Dịch vụ tư vấn thuế thừa kế tại Luật Phúc Khánh
Luật Phúc Khánh hỗ trợ người dân tại Hưng Yên và Thái Bình (cũ) về thuế nhận thừa kế nhà đất: dự tính thuế nhận thừa kế nhà đất trước khi khai nhận; kiểm tra điều kiện miễn thuế thừa kế; chuẩn bị giấy tờ chứng minh quan hệ; đại diện kê khai thuế, lệ phí trước bạ và làm thủ tục sang tên.
GỌI NGAY 0362.296.939 – LUẬT SƯ THỪA KẾ HƯNG YÊN
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Điều 4 về thu nhập được miễn thuế), hiệu lực 01/7/2026.
- Nghị định 253/2026/NĐ-CP quy định chi tiết Luật Thuế thu nhập cá nhân.
- Nghị định 10/2022/NĐ-CP về lệ phí trước bạ (Điều 8, Điều 10), được sửa đổi, bổ sung.
- Thông tư 257/2016/TT-BTC (sửa đổi bởi Thông tư 111/2017/TT-BTC) về phí công chứng.
- Nghị quyết 812/2025/NQ-HĐND tỉnh Hưng Yên về bảng giá đất.
Người viết: Hoàng Ngọc Hưng – Công ty Luật TNHH Phúc Khánh
Hotline/Zalo: 0362.296.939 – Nhắn Zalo
Địa chỉ: 61 Chùa Đông, phường Phố Hiến, tỉnh Hưng Yên
Bài viết mang tính tham khảo tại thời điểm đăng tải (30/09/2026). Quy định pháp luật có thể thay đổi; vui lòng liên hệ luật sư để được tư vấn cho trường hợp cụ thể.


